AI 다음 병목은 칩이 아니라 MLCC·변압기다
AI 서버 한 대에는 MLCC가 약 2만8000개 들어가고, 대형 변압기는 주문하고 3~5년을 기다리기도 한다. 병목을 만드는 부품과 그 부품을 만드는 상장사 네 곳을 근거로 따져 봤다.
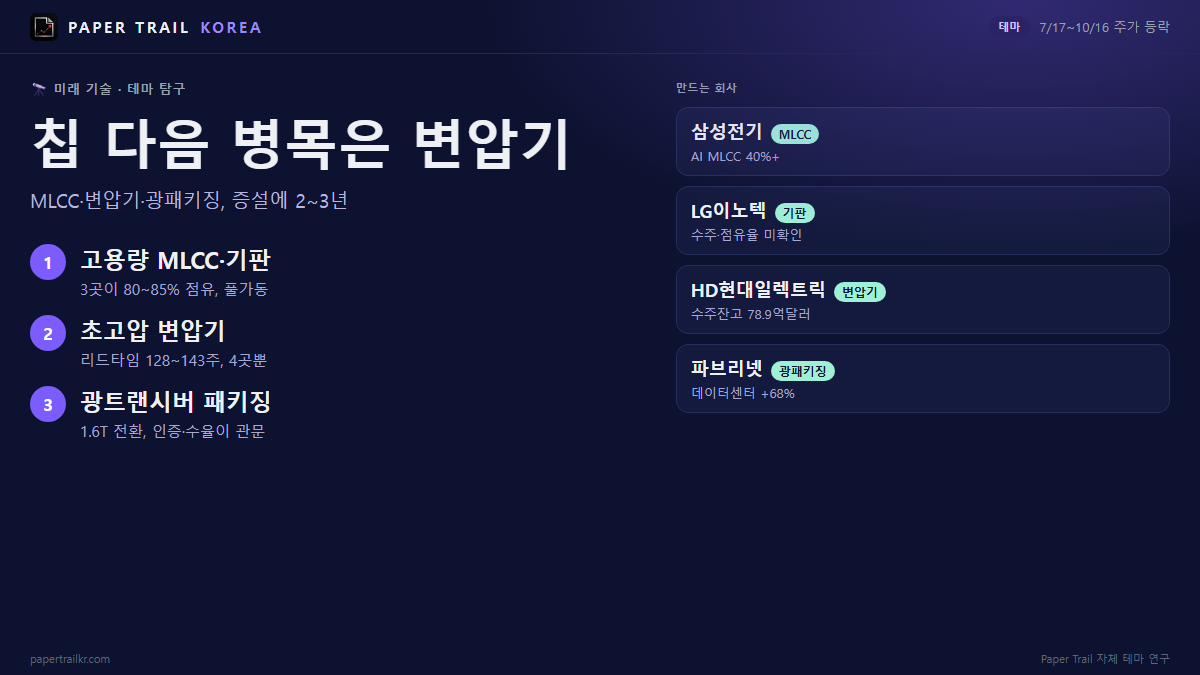
AI 서버용 MLCC(적층세라믹콘덴서, 전기를 안정적으로 나눠 주는 쌀알만 한 부품) 시장은 2025년 14억달러에서 2030년 58억달러로 커진다고 골드만삭스가 내다봤다(에다일리 인용, 연평균 34% 성장). AI 투자가 GPU(그래픽처리장치)를 넘어 서버 전체로 번질 때 먼저 막히는 곳은 이런 부품이다. Paper Trail 자체 테마 연구(연구 시각 2026-10-17 11:09)에 따르면 그중 가장 먼저 모자라는 것은 고용량 MLCC와 이를 받치는 패키지 기판이다.
| 종목 | 왜 올랐나 | 호재 성격 | 근거 | 다음에 확인할 것 |
|---|---|---|---|---|
| 삼성전기 | AI 서버용 MLCC, FC-BGA 기판 | 실체·지속 | 공시 있음(AI 연관 미확인) | 3분기 실적에서 AI 서버용 부품 비중과 수익성 |
| LG이노텍 | FC-BGA 기판 | 기대감 | 없음 | FC-BGA 매출 비중, 증설·수주 공시 |
| HD현대일렉트릭 | 초고압 변압기 | 실체·지속 | 보도만 | 10월 22일께 3분기 실적, 추가 수주 |
| Fabrinet | AI 광트랜시버 정밀 패키징 | 실체·지속 | 보도만 | 데이터센터 매출 증가율 유지 여부 |
네 종목 모두 7월 중순 이후 주가는 내렸다. 코스피는 10월 15일 하루에 7.57% 떨어졌고(한경비즈니스), 이 글의 시세는 모두 그 충격 이후 값이다. 표의 '왜 올랐나' 칸은 주가 방향이 아니라 그 회사가 맡은 병목 부품을 뜻한다.
병목 1: 고용량 MLCC와 FC-BGA 기판, 증설에 2~3년이 걸린다
AI급 고용량 MLCC는 무라타·삼성전기·다이요유덴 세 곳이 80~85%를 나눠 갖는다(passive-components.eu). 가동률은 90%대 후반으로 풀가동에 가깝다. 공장을 새로 지어 가동하기까지 2~3년이 걸려 수요가 늘어도 단기간에 메우기 어렵다.
AI 서버 한 대에는 MLCC가 약 2만8000개 들어간다. 일반 서버의 10배 이상이다. 고용량 제품의 납품 대기 기간(리드타임)은 20~26주, 길게는 40주까지 늘었고 현물 가격은 50~60% 올랐다. FC-BGA(칩을 기판에 붙이는 고성능 패키지 기판)도 만드는 곳이 이비덴·유니마이크론·삼성전기·LG이노텍 정도로 적다. 장덕현 삼성전기 사장은 서버·데이터센터용 FC-BGA 수요가 생산능력보다 50% 이상 많다고 밝혔다(헤럴드경제).
병목 2: 초고압 변압기, 주문하고 3~5년을 기다린다
대형 변압기는 HD현대일렉트릭·GE버노바·지멘스에너지·히타치에너지 등 소수만 만든다. 평균 리드타임이 128~143주(2.5~3년)이고 대형 유닛은 3~5년이다. 우드맥킨지는 2019~2025년 미국 변압기 수요가 41~116% 늘었다고 추정했다.
데이터센터가 전기를 더 먹는 만큼 변압기도 더 필요하다. 모건스탠리는 2026~2028년 미국 데이터센터 전력 수요 가운데 32GW(수요의 34%)가 충족되지 못할 수 있다고 봤다. 총 격차는 최대 57GW다.
병목 3: 광트랜시버 정밀 패키징, 인증과 수율이 관문이다
광트랜시버(전기 신호를 빛으로 바꿔 서버끼리 데이터를 주고받는 부품)는 속도가 800G에서 1.6T로 넘어가는 중이다. 이를 감당할 정밀 패키징·레이저 공급사는 코히런트·루멘텀·Fabrinet 등으로 제한적이다. 인증과 수율(불량 없이 만드는 비율)을 확보하는 데 시간이 걸린다. 엔비디아가 코히런트와 루멘텀에 각각 20억달러를 직접 투자한 것도 생산능력을 확보하려는 움직임으로 읽힌다.
GPU 클러스터가 수십만 개로 커지면 노드(서버 묶음 단위)마다 필요한 광링크 수가 비례보다 빠르게 늘어난다. 인터커넥트(연결 부품)가 새 병목이 되는 이유다.
삼성전기, MLCC 점유율은 높지만 AI 몫은 따로 봐야 한다
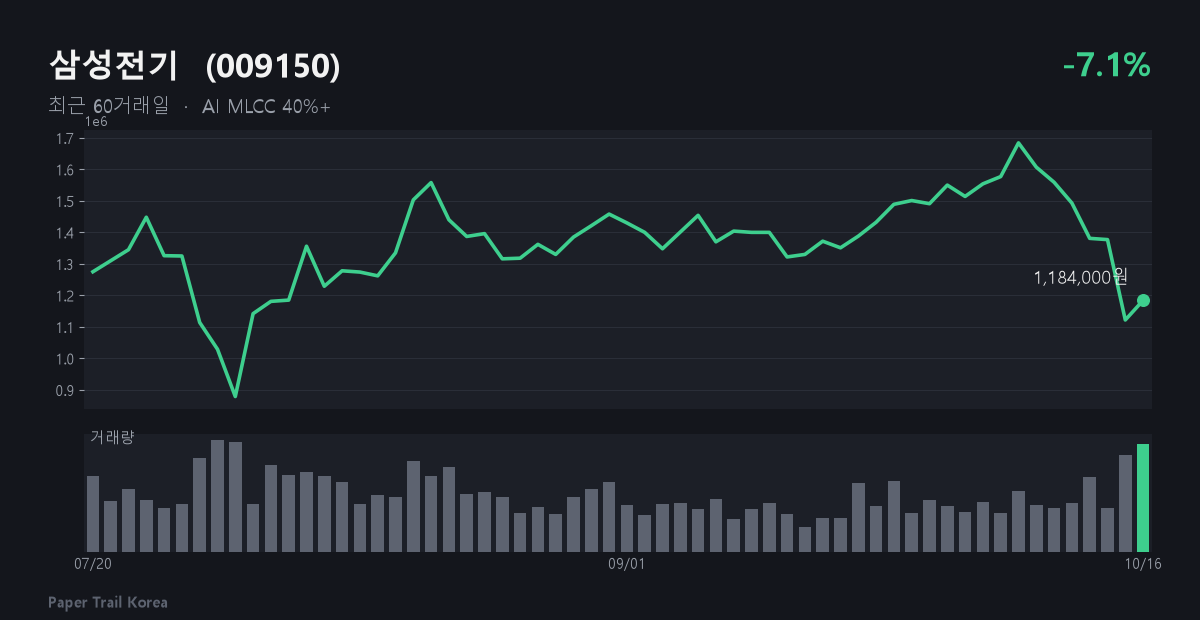
삼성전기는 AI 서버 MLCC 점유율이 40%를 넘는다(에다일리). 다이신증권은 2026년 FC-BGA 매출을 1.7조원(전년 대비 +45.5%)으로 내다봤다. 다만 삼성전기는 스마트폰 등 세트용 부품도 크게 만든다. 이번 데이터에는 전체 매출에서 AI 서버용이 차지하는 비중이 없다. 한국경제는 스마트폰 등 전방 IT 수요 부진으로 주가가 6월 전고점(241만7000원)의 절반 수준까지 내렸다고 썼다. 7월 20일 이후 등락률은 -7.1%, 기간 고점 대비로는 -29.7%다.
최근 한 달 사이 공시로는 단일판매·공급계약 체결(9월 29일, 10월 6일)과 종속회사의 유형자산 취득 결정(9월 28일)이 있다. 계약 상대와 품목이 AI 서버용인지는 이 데이터만으로 확인되지 않는다. 다음에 볼 것은 3분기 실적(결산실적공시 예고는 10월 12일)이다. 매출이 늘어도 수익성이 따라오는지 갈린다는 보도가 있다(뉴시스). 증설이 수요를 따라잡아 가격 상승이 멈추는 신호도 반대 근거다. 삼성전기는 베트남 FC-BGA 투자에 약 1.78조원을 검토 중이라고 헤럴드경제가 단독 보도했다.
LG이노텍, FC-BGA를 만들지만 이 테마 숫자는 아직 비어 있다
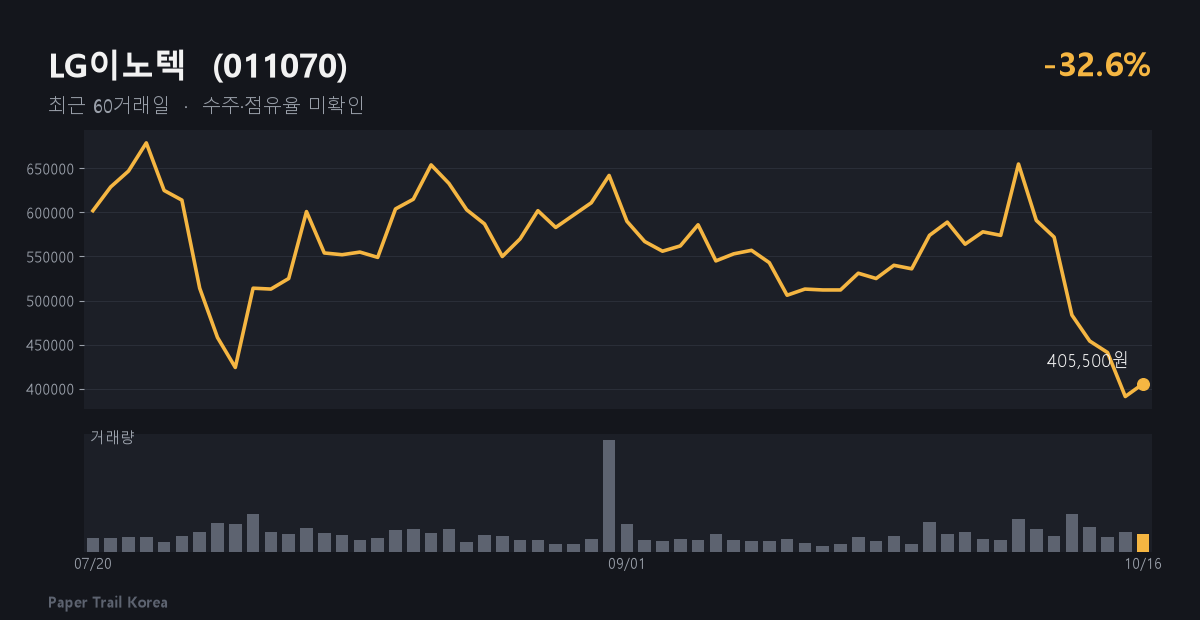
LG이노텍은 FC-BGA 기판을 만드는 소수 업체 중 하나다. 하지만 이번 데이터에는 이 회사의 FC-BGA 매출, 점유율, 확정 수주가 없다. 뉴시스는 3분기 매출이 두 자릿수 성장할 것으로 보면서 수익성은 삼성전기와 온도차가 있다고 전했다. 신형 아이폰용 부품 등 다른 사업이 섞여 있어, 이 테마만으로 실적이 움직인다고 보기는 어렵다. 7월 20일 이후 -32.6%, 기간 고점 대비 -40.3%다.
최근 한 달 이 테마와 직접 관련된 공시는 없다. 있었던 공시는 기업설명회(IR) 개최 안내(9월 18일)와 결산실적공시 예고(10월 2일), 주식선물·옵션 가격제한폭 확대 요건 도달 공시다. 다음에 볼 것은 3분기 실적에서 FC-BGA 사업의 비중과 가동률을 밝히는지, 증설이나 신규 고객 공시가 나오는지다. FC-BGA 외 사업 비중이 계속 크다면 테마와의 거리는 그대로다.
HD현대일렉트릭, 수주는 쌓였지만 3분기 숫자가 먼저 온다
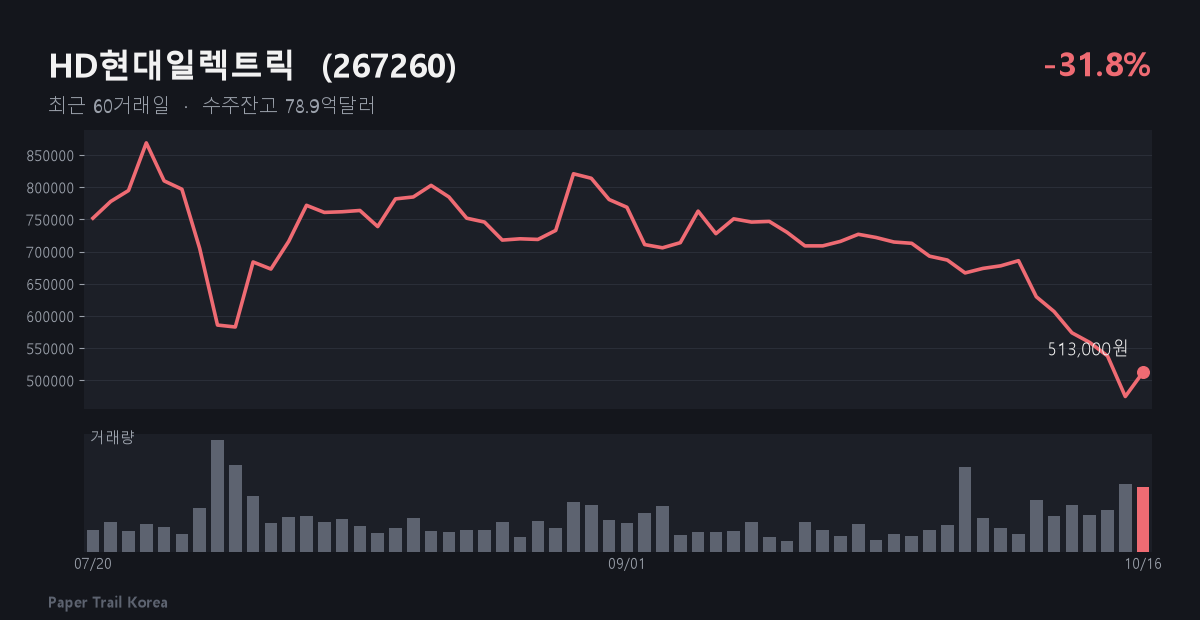
HD현대일렉트릭은 북미 변압기 1위로 소개된다(다음 보도). 올해 수주목표를 42.2억달러에서 51.85억달러로 22.8% 올렸고, 1분기 누적 수주잔고는 78.9억달러다. 15일에는 LG CNS와 데이터센터 전력 인프라·스마트팩토리 협력에 나섰다(노컷뉴스). 변압기가 곧 이 회사의 본업이어서 테마와 맞닿은 정도가 이 중 가장 높다. 7월 20일 이후 -31.8%, 기간 고점 대비 -41.0%다.
최근 한 달 이 테마 관련 공시는 없다. 있었던 것은 IR 개최 안내(9월 30일)와 10월 15일 주식선물·옵션 가격제한폭 확대 요건 도달(하락)이다. 다음에 확인할 것은 10월 22일께 나올 3분기 실적이다. 원화 강세가 실적에 얼마나 반영되는지가 쟁점이고, 매출총이익률은 33.6%로 직전 분기보다 1.2%p 낮다. 추가 대형 수주나 수주목표 재상향이 나오면 수주 흐름이 이어진다는 확인이 된다. 영업이익이 예상을 크게 밑돌거나 GE버노바·지멘스에너지가 증설·가격 경쟁에 나서면 반대 신호다. 한국경제는 국내 다른 대형 변압기 업체들도 미국 수출이 늘고 있다고 전했다.
Fabrinet, 매출 절반은 데이터센터지만 마진이 얇은 위탁생산이다
Fabrinet은 광트랜시버 등을 위탁생산(OEM)하는 회사로 엔비디아의 주요 생산 파트너로 지목된다(Zacks 인용 차트밀). 데이터센터 매출은 6.69억달러로 전년 대비 68% 늘었고 전체 매출의 51%다. 나머지 절반은 다른 사업이라는 뜻이다. 매출총이익률은 12.0%로 얇고, 케이킨 보도는 기록적 분기 매출에도 잉여현금흐름이 약하다고 짚었다. 7월 17일 이후 -24.0%, 기간 고점 대비 -39.3%다(363.51달러).
최근 7일 SEC 공시 중 이 테마와 관련된 것은 없다. 다음에 볼 것은 두 가지다. 다음 실적에서 데이터센터 매출 증가율이 68% 안팎을 유지하는지, 엔비디아의 1.6T 광모듈 추가 수주나 증설 발표가 나오는지다. 코히런트·루멘텀의 증설로 점유율이 줄거나 엔비디아가 패키징을 직접 하기 시작하면 반대 신호다.
이 테마에서 조심할 점
- 자본이 병목일 수 있다. 브로드컴과 인텔 CEO는 AI 성장의 가장 큰 걸림돌이 메모리 칩이 아니라 자본이라고 말했다(더스타 보도). 한경비즈니스는 미국발 인플레이션 공포와 AI 인프라 기업의 신용 위험이 10월 15일 코스피 급락을 불렀다고 설명했다. 자금이 막히면 부품 주문도 늦어질 수 있다.
- 증설이 공급 부족을 풀 수 있다. 삼성전기는 베트남 FC-BGA 투자를 검토 중이고, 변압기 업계에서도 경쟁사 증설 가능성이 있다. 새 라인이 가동되면 가격 상승과 장기 계약 조건이 약해질 수 있다.
- 회사마다 이 테마 매출이 섞여 있다. 삼성전기·LG이노텍은 스마트폰 등 다른 부품 매출이 크고, Fabrinet은 매출의 절반이 데이터센터 밖이다. 삼성전기는 스마트폰 등 세트 수요 부진 영향을 받았다는 보도(한국경제)가 있다.
- 테마 바깥 요인이 시세를 좌우한다. 시사저널에 따르면 코스피는 6월 고점 대비 39% 넘게 내렸다. 이 글의 네 종목 모두 기간 고점 대비 29.7~41.0% 낮은 이유가 병목 이야기와 별개일 수 있다. 이 분석에서 SK하이닉스, 마이크론, 코히런트, 파월 인더스트리즈는 다루지 않았다. 코히런트는 엔비디아 투자로 공급 제약이 뚜렷하지만 사업이 다각화돼 있다는 점이 연구 노트의 유보 사유다.