연료전지 수혜주? 데이터센터 진짜 병목은 산화스칸듐이다
데이터센터용 연료전지 시장이 커질수록 먼저 부족해질 소재는 연 60~80톤뿐인 산화스칸듐이다. 이 소재와 닿아 있는 네 종목을 근거 수준별로 따졌다.
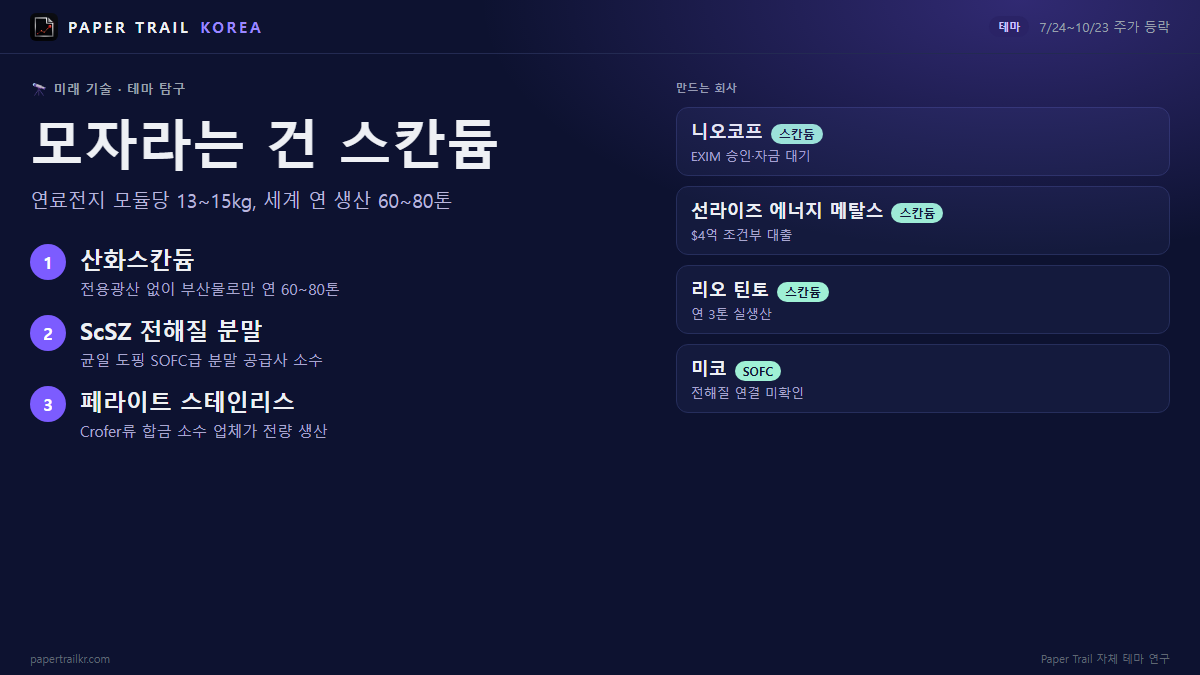
Rystad Energy는 데이터센터용 고체산화물연료전지(SOFC, 연료를 태우지 않고 화학반응으로 전기를 만드는 장치) 매출이 2025년 28억 달러에서 2030년 300억 달러로 커진다고 추산했다. Paper Trail 자체 테마 연구(2026-10-24 11:06 기준)에 따르면 이때 가장 먼저 모자랄 소재는 셀 안에 들어가는 산화스칸듐이다. 세계 생산이 연 60~80톤에 그치기 때문이다.
한눈에 보기
| 종목 | 왜 올랐나 | 호재 성격 | 근거 | 다음에 확인할 것 |
|---|---|---|---|---|
| NioCorp Developments (NB) | 산화스칸듐 (Elk Creek 광산 계획) | 기대감 | 공시 확인 | EXIM 대출 승인, 착공 자금 |
| Sunrise Energy Metals (SREMF) | 산화스칸듐 (Syerston 광산 계획) | 기대감 | 보도만 | 조건부 대출의 최종 확정, 나스닥 상장 |
| Rio Tinto (RIO) | 산화스칸듐 (퀘벡 Sorel-Tracy 공장) | 실체·지속 | 보도만 | 증설 결정 여부 |
| 미코 (059090) | SOFC 셀·스택, 전해질 소재 후보 | 기대감 | 없음 | 전해질 공급사로 명시되는지 |
세 종목은 2026-07-24부터 10-23까지 떨어졌고, 미코만 올랐다. 시세는 아래 각 항목에 적었다.
병목 1: 산화스칸듐, 왜 모자라나
스칸듐은 전용 광산이 거의 없다. 티타늄·니켈·코발트·우라늄을 가공할 때 나오는 부산물로만 회수된다. 연구 노트가 인용한 USGS(미국 지질조사국) 자료로는 2025년 소비가 60톤, 전년보다 50% 늘었다. 중국이 정제 스칸듐의 85~90% 이상을 쥐고 있고, 수출허가제도 유지되고 있다고 노트는 적었다.
수요 쪽 숫자는 Bloom Energy 자체 자료에서 나온다. 모듈 100kW당 산화스칸듐 13~15kg이 들어간다. 이 소재는 셀의 전해질(이온이 지나가는 세라믹 층)에 섞는 첨가물이라 대체 소재가 없고, 생산을 늘리면 사용량도 거의 같은 비율로 는다. Rystad는 2GW를 증설하면 필요량이 세계 공급량(연 60톤)에 가까워진다고 봤다.
새 공급은 빨리 나오지 않는다. 첫 전용 광산인 Sunrise의 Syerston은 2028년 하반기 상업생산이 계획이다. NioCorp의 Elk Creek은 14억 달러의 자금 공백이 남아 있다. 연구 노트는 신규 공급까지 최소 2~4년, 다른 출처(Live in the Future)는 신규 광산 생산까지 5~8년이 걸린다고 적었다.
병목 2: 스칸듐 지르코니아 전해질 분말, 왜 모자라나
전해질의 원료인 지르코니아는 연 120만 톤 넘게 처리될 만큼 흔하다. 어려운 것은 여기에 스칸듐을 고르게 섞어 SOFC 등급으로 만드는 일이다. 소결(가루를 구워 굳히는 공정)과 결정 구조 변화를 제어하는 설비와 공정을 갖춘 업체가 적다.
Bloom은 2024년 한국에서 전해질 소재 국산화를 발표했고 2025년부터 공급망에 투입할 예정이라고 밝혔다. 다만 제조사 이름은 공개하지 않았다. 상업화 시점과 물량도 정해지지 않았다. 셀을 겹겹이 쌓는 만큼 분말도 늘어, 저온에서 작동하는 신소재가 상용화되기 전까지는 증설 규모와 거의 1:1로 필요하다.
병목 3: 인터커넥트용 페라이트 스테인리스, 왜 모자라나
인터커넥트는 셀과 셀을 이어 주는 금속판이다. 800℃ 안팎의 고온에서 표면 산화막이 안정적이어야 해서 Crofer 계열 같은 특수 합금을 쓴다. 연구 노트에 따르면 ThyssenKrupp VDM(Crofer22), Hitachi/Proterial(ZMG232) 등 소수 업체가 전량을 만들고 모두 일본·유럽 상장사다. 셀 한 겹당 한 장씩 들어가 증설에 비례해 늘지만, 대체 합금의 여지는 스칸듐보다 넓다. 이번 종목 중에는 이 부품을 만드는 회사가 없다.
NioCorp, 판매 계약 틀은 생겼지만 광산을 지을 돈이 아직 없다
NioCorp는 미국 네브래스카주 Elk Creek에서 니오븀·스칸듐·희토류를 캐려는 회사다. Paper Trail 연구에 따르면 이 프로젝트 외에는 다른 매출원이 거의 없어, 스칸듐 사업과 회사 전체가 사실상 겹친다. Lockheed Martin과는 연 15톤, 10년 규모의 산화스칸듐 MOU(양해각서)를 맺었다. 10월 16일 제출한 8-K(미국 수시공시)에는 Traxys와의 새 판매계약이 담겼다. Traxys는 페로니오븀(니오븀 합금) 연 생산량의 50%, 또는 연 3,700톤을 의무 구매(take-or-pay)한다. 스칸듐 산화물 등 나머지 제품은 Traxys가 독점으로 팔 권리를 갖지만 팔아야 할 의무는 없다고 공시는 적었다. 같은 날 분기 예비 실적 공시도 나왔다. 주가는 7월 24일 이후 28.7% 내렸고 기간 고점보다 45.9% 낮다.
다음에 볼 것은 자금이다. 10-Q(분기보고서)에 따르면 EXIM(미국 수출입은행) 7억 8,000만 달러 대출 승인을 기다리는 중이고, 최종 자금조달 전에는 착공할 수 없다. 연구 노트는 총 18억 5,000만 달러 중 14억 달러가 아직 조달되지 않았다고 적었다. 승인이 나지 않거나 늦어지면 스칸듐 공급 시점도 함께 밀린다.
Sunrise Energy Metals, 자금 길은 열렸지만 생산은 2028년 하반기부터
Sunrise는 호주 Syerston 프로젝트를 가진 회사로, 연구 노트는 매장량 1,311톤 이상의 세계 최초 스칸듐 전용 광산이라고 적었다. 현금원가(C1)는 kg당 534달러로 잡았고, 연 60톤 생산은 2028년 하반기가 계획이다. Kalkine은 이 회사가 Syerston에 대해 미국 국방부 OSC(전략자본실)의 4억 달러 조건부 대출 약정을 받았다고 보도했다. 연구 노트에는 EXIM 6,700만 달러 관심서한도 있다. 아직 상업생산 전이라 스칸듐 매출은 없다. 주가는 같은 기간 11.9% 내렸고 고점 대비 41.6% 낮다. International Business Times Australia는 나스닥으로 상장을 옮기는 계획 속에 주가가 15% 빠졌다고 전했다. SEC 공시 기준으로 최근 7일간 새 공시는 없다.
다음에 볼 것은 조건부 약정이 최종 대출로 확정되는지, 그리고 나스닥 본상장이 끝나는지다. 상장이 끝나지 않아 지금은 미국 투자자의 접근이 제한된다. 2028년 하반기 생산 일정이 늦어지면 공급 부족이 더 길어지는 쪽이지만, 이 회사의 매출 시점도 같이 밀린다.
Rio Tinto, 이미 스칸듐을 만들지만 회사 전체에서는 작은 조각
Rio Tinto는 캐나다 퀘벡 Sorel-Tracy에서 2022년부터 스칸듐 시범공장을 돌린다. 설비 용량은 연 3톤이고 추가 증설을 검토 중이라고 Mining.com 등이 보도했다. MWI West Point 글에 따르면 미국 국방물류청(DLA)과의 계약가는 kg당 6,250달러로, 시중가 640달러의 약 9배다. 다만 시가총액이 1,356억 달러에 이르는 대형 광산 회사라 스칸듐은 매출에서 비중이 미미하다. 주가 등락은 철광석·알루미늄 같은 본업 영향이 훨씬 크다. 10월 23일에는 퀸즐랜드 보크사이트 사업에 19억 달러를 투자한다는 보도가 나왔지만 스칸듐과는 무관하다. 주가는 8.6% 내렸고 고점보다 21.9% 낮다. 10월 1일과 14일 6-K(외국 기업 수시보고)가 있었으나 데이터에 내용이 없어 테마와의 관련은 확인하지 못했다.
다음에 볼 것은 Sorel-Tracy 증설 결정이 나오는지다. 증설이 없으면 이 회사는 스칸듐 병목을 푸는 쪽이 못 되고, 연 3톤은 세계 연 60톤 안팎에 견줘도 작다.
미코, SOFC 셀은 만들지만 스칸듐 전해질 공급 연결은 아직 없다
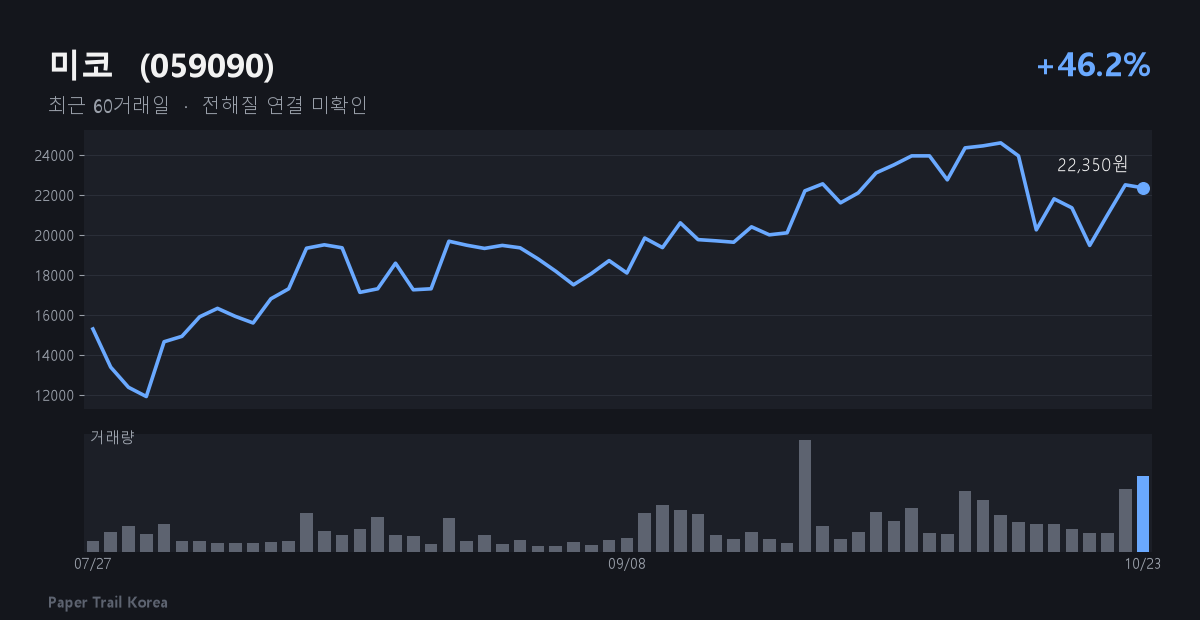
미코는 SOFC 셀과 스택(셀을 쌓은 묶음)을 만드는 국내 업체다. 2019년 1MW급 양산라인을 완공했고, DB금융투자 리포트에 따르면 TUCY 제품은 발전효율 51.3% 인증을 받았다. 연구 노트는 Bloom의 한국 전해질 국산화 후보로 보지만, Bloom이 공급사 이름을 밝히지 않아 미코와의 연결은 확인되지 않았다고 적었다. 셀 제조사는 스칸듐을 쓰는 쪽이라 병목을 직접 푸는 회사도 아니다. 주가는 7월 27일 이후 46.2% 올랐고 기간 고점보다 9.1% 낮다. 이 상승의 이유가 스칸듐 테마라는 근거는 데이터에 없다. 블로터는 미코가 넴에너지를 인수해 배열회수보일러(HRSG, 가스터빈 폐열로 증기를 만드는 설비) 사업을 키운다고 다뤘다. 최근 한 달 이 테마 관련 공시는 없다. 9월 30일 정정 공시는 최대주주 변경을 수반하는 주식 담보제공 계약이었다.
다음에 볼 것은 미코 또는 Bloom이 전해질 공급 관계를 직접 밝히는지다. 그런 확인이 없는 동안 이 종목과 스칸듐 병목의 관계는 가능성 단계에 머문다.
이 테마에서 조심할 점
수요 추정이 엇갈린다. Bloom은 자사 자료에서 스칸듐을 여러 나라, 여러 공급사에서 조달하며 연 25GW까지 지원할 수 있다고 주장하지만 독립 검증은 없다. 반면 공매도 기관 Hunterbrook은 5GW 목표라면 산화스칸듐 약 220톤이 필요해 세계 공급(약 240톤)에 거의 닿는다고 주장했다. Bloom은 이를 SEC에 허위라고 반박했다. Rystad는 2GW 증설에 연 60톤 수준이 필요하다고 봐 두 추정의 차이도 크다.
공급이 풀리는 속도가 변수다. Sunrise의 2028년 하반기 생산은 계획이고, NioCorp는 착공 자금도 확정되지 않았다. 새 광산이 예상보다 빨리 나오면 지금의 부족은 그만큼 짧아진다.
수요가 한 회사에 쏠려 있다. CRUX Investor에 따르면 Bloom이 세계 스칸듐 소비의 약 74%를 차지한다. 연구 노트가 적은 수주잔고 9GW도 사실상 Bloom 몫이다. Bloom의 증설이 늦어지면 병목 자체가 옅어진다.
이 종목들의 테마 매출은 아직 작거나 없다. NioCorp와 Sunrise는 상업생산 전이고, Rio Tinto는 스칸듐 비중이 작고, 미코는 연결 근거가 없다. 네 종목 중 셋은 최근 석 달 새 떨어졌는데, 병목이 사실이어도 개별 회사의 자금 사정과 일정에 따라 결과가 갈릴 수 있다는 뜻이다.