그린수소 수혜주? 전해조가 늘면 먼저 모자라는 건 이리듐이다
PEM 전해조가 늘수록 백금 채굴 부산물인 이리듐이 먼저 부족해진다. 이 병목 부품을 만드는 미국 상장사 4곳이 어디까지 맞닿아 있는지, 반대 근거와 함께 따져 봤다.
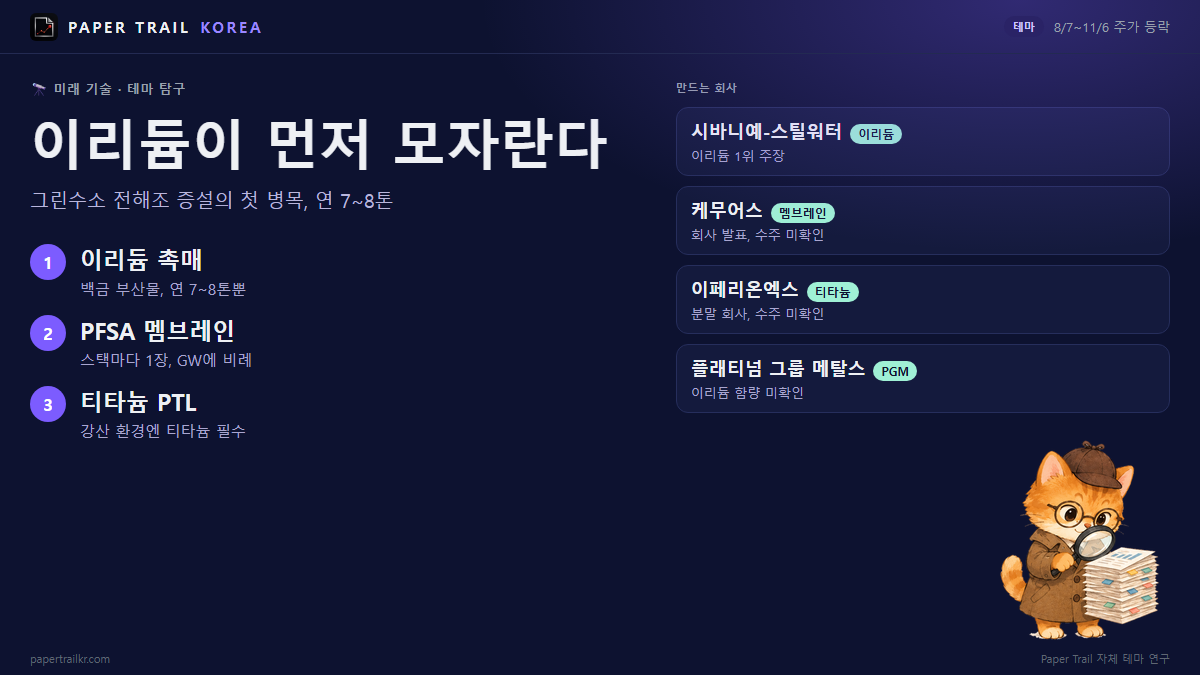
GMI Insights는 PEM(고분자 전해질막) 전해조용 촉매 소재 시장이 2035년 약 17억 달러까지 커진다고 추산한다(연평균 25.3%). Paper Trail 자체 테마 연구(2026-11-08 11:28 기준)를 따라가 보면, 전해조가 늘 때 가장 먼저 모자라는 것은 전해조도 수소도 아닌 이리듐이다. 이리듐은 백금 채굴의 부산물로만 나와 세계 생산량이 연 7~8톤에 그친다(Johnson Matthey).
한눈에 보기
| 종목 | 왜 올랐나 | 호재 성격 | 근거 | 다음에 확인할 것 |
|---|---|---|---|---|
| Sibanye-Stillwater (SBSW) | 이리듐(백금족 금속 채굴·정제) | 기대감 | 보도만 | 전해조 업체와의 이리듐 장기공급계약 |
| Chemours (CC) | PFSA 이오노머·멤브레인(Nafion) | 기대감 | 보도만 | 대형 전해조 수주, PFAS 소송 진행 |
| IperionX (IPX) | 티타늄 금속 분말(PTL 원료) | 기대감 | 보도만 | 전해조용 수주, 상업 규모 자금 조달 |
| Platinum Group Metals (PLG) | 신규 백금족 광산(이리듐 포함 가능성) | 기대감 | 없음 | 이리듐 함량과 생산 개시 여부 |
이 표의 '왜 올랐나' 칸은 각 회사가 맡는 병목 부품이다. 네 종목 모두 2026-08-07 종가 대비 2026-11-06 종가가 낮다. 오른 종목을 모은 글이 아니라, 병목 부품을 만드는 회사를 따져 본 글이다.
병목 1: 이리듐 촉매, 왜 모자라나
PEM 전해조는 물을 쪼갤 때 양극에서 산소를 만드는 반응(OER)에 이리듐을 촉매로 쓴다. 문제는 이리듐을 따로 캐는 광산이 없다는 점이다. 남아공·짐바브웨 백금 채굴에서 덤으로 나오는 양이 전부라 연 7~8톤이다(Johnson Matthey, arXiv 2509.05357). 연구 노트는 백금광 증설에 보통 10년 이상이 걸린다고 적었다. 이리듐만 늘리려고 광산을 늘릴 수도 없다.
전해조 1GW(기가와트)에는 현재 기술 기준 약 400kg이 들어간다. 구형 설계는 최대 750kg이다(arXiv 2509.05357, Johnson Matthey). 400kg을 연 공급량 7~8톤에 대면, 1GW 한 기만 지어도 1년 생산량의 5% 안팎이다(Paper Trail 단순 계산). Johnson Matthey는 이리듐 사용량을 75% 줄여도 2030년까지 필요한 누적량이 8~10톤, 연 공급량의 10~20%라고 했다. Wood Mackenzie는 EU의 2030년 그린수소 목표만 채워도 수요가 현재 공급(연 7톤 수준)의 여러 배에 이를 수 있다고 봤다.
병목 2: PFSA 멤브레인, 왜 모자라나
PFSA 이오노머는 수소 이온만 통과시키는 불소계 특수 고분자다. 만드는 회사가 극소수다. Chemours는 미국 내 유일한 이온교환소재 제조사라고 스스로 밝혔다(2024년 보도). 새 생산라인에는 큰 돈과 수년이 든다. Chemours는 프랑스 공장 확장에 2억 달러를 넣었다(Hydronews).
수요는 전해조 크기에 거의 그대로 비례한다. 스택(전해조의 셀 묶음)마다 멤브레인이 1:1로 들어가기 때문이다. 전해조를 2배 지으면 멤브레인도 약 2배다.
병목 3: 티타늄 다공성 수송층, 왜 모자라나
전해조 양극은 강한 산성 환경이라 부식에 견디는 티타늄이 사실상 필수다. 티타늄 분말과 스펀지는 크롤(Kroll) 공정을 쓰는 소수 업체에 몰려 있고, 백금 코팅까지 해야 해서 공정이 복잡하다(머니투데이, ORNL 자료). IperionX는 그린수소용 티타늄 수요가 2050년까지 현재 세계 티타늄 시장 전체와 맞먹을 수 있다고 주장한다. 회사 측 주장이어서 교차 검증이 필요하다.
Sibanye-Stillwater, 이리듐을 캐지만 이리듐 회사는 아니다
남아공과 미국에서 백금족금속(PGM)을 채굴·정제한다. CEO는 자사를 '세계 최대 1차 이리듐 생산자'로 소개했다(Skillings). 다만 이리듐은 PGM 전체 사업의 일부다. 이 테마 매출은 작고 다른 금속 매출에 섞여 있다. 3분기 조정 EBITDA(이자·세금 전 이익) 108억 랜드(Fintel)도 회사 전체 숫자다. 2026-08-07 대비 -10.7%, 기간 고점 대비 -27.6%다. 11월 6일에는 미국 PGM 연간 생산 전망을 낮췄다는 보도가 나왔다(Yahoo Finance).
최근 한 달 사이 6-K(외국 기업의 수시 보고)와 대량보유 변동 공시(13G/A)가 올라왔다. 이 데이터에서 이리듐 공급계약을 다룬 공시는 확인되지 않는다. 다음에 볼 것은 전해조 업체와의 이리듐 장기공급계약 공개, 이리듐·PGM 가격 발표다. 반대로 이리듐을 85% 덜 쓰는 루테늄 촉매(회사도 공동개발에 참여)가 대량 전환되면 이리듐 수요 자체가 줄 수 있다. 남아공의 정치·전력 문제로 생산이 흔들리는 것도 변수다.
Chemours, 멤브레인은 맡지만 최근 뉴스는 냉각액이다
PEM 전해조용 PFSA 이오노머·멤브레인(Nafion)을 만든다. 회사는 스스로를 이 분야의 글로벌 선도 공급사라고 밝혔고, 미 에너지부(DOE)의 6,000만 달러 보조금 사업에도 참여해 차세대 저저항 막을 개발 중이다(CSRwire, 2024). 그러나 확인된 대형 전해조 수주는 이 데이터에 없다. 전체 매출에서 전해조용 비중도 나와 있지 않다. 매출총이익률은 18.0%로 전 분기보다 2.6%p 올랐다(Paper Trail 연구 노트). 최근 뉴스 흐름은 AI 데이터센터용 액체 냉각 제품 'Faizeon' 출시에 쏠려 있다. 수소와는 다른 사업이다. 2026-08-07 대비 -19.0%, 고점 대비 -20.2%다.
최근 한 달 공시는 10-Q(분기 보고서), 10-K/A(연차 보고서 정정), 3분기 실적을 알린 8-K다. 멤브레인 수주를 담은 공시는 없다. 다음에 볼 것은 Nafion 멤브레인 신규 대형 전해조 수주 발표, 그리고 PFAS(영구 화학물질) 소송의 결과다. 연구 노트는 ROE -68%, 부채비율 2,622%로 자본잠식에 가까운 재무 위험을 적었다. 소송에서 크게 지거나 유상증자·신용등급 강등이 나오면 테마와 별개로 회사가 흔들릴 수 있다. 다른 이온교환막 공급사가 들어와 가격 결정력이 약해지는 경우도 반대 신호다.
IperionX, 티타늄 분말은 있지만 전해조 수주는 아직 보이지 않는다
저탄소 티타늄 금속 분말을 만든다. 전해조 부품인 PTL과 분리판의 원료가 될 수 있다는 것이 테마와의 접점이다. 국내 수소기업이 테스트 중인 Ti-PTL은 비상장사 에너리치 제품으로, IperionX와는 별개다. 11월 5일에는 Titan 프로젝트 타당성 조사가 미국 핵심광물 측면에서 경제성이 있다는 보도가 나왔다(TradingView). 이는 티타늄 사업 전반의 이야기이고 전해조 수주 확인은 아니다. 2026-08-07 대비 -43.8%, 고점 대비 -45.1%다.
최근 한 달 6-K가 두 건 올라왔으나 이 데이터로는 내용을 확인할 수 없고, 이 테마 관련 공시로 볼 근거는 없다. 연구 노트에는 이 종목의 확인·부정 신호 목록이 없다. 그래서 우리는 두 가지를 본다. 전해조 업체가 이 회사 분말을 쓴다는 수주 공개가 있는지, 파일럿 시설에서 상업 규모로 넘어가는 자금 조달이 어떻게 진행되는지(Kalkine 보도)다. 수소 수요 주장은 회사 측 시장 분석이라는 점도 감안해야 한다.
Platinum Group Metals, 이리듐이 나올지부터 확인해야 한다
남아공 신규 백금족 광산을 개발하는 회사다. 연구 노트는 '이리듐 포함 가능성'이라고만 적었다. 이리듐 함량이나 생산 시점, 판매 계약 등 확인된 사실은 이 데이터에 없다. 2026-08-07 대비 -27.2%, 고점 대비 -32.9%다. 최근 한 달 공시는 대량보유 변동 보고(13G/A) 한 건이고 이 테마와의 관련은 확인되지 않는다. 최근 뉴스 중 테마와 직접 이어진 것도 찾지 못했다.
이 회사가 병목 해소에 쓰일 수 있는지는 광산이 실제로 생산을 시작하고 그 정광에서 이리듐이 회수되는지에 달려 있다. 백금광은 증설에 10년 이상 걸리는 사업이다. 다음에 볼 것은 이리듐 함량 자료와 생산 개시 일정이다. 남아공의 정치·전력 문제 같은 지역 위험도 그대로 남는다.
이 테마에서 조심할 점
- 이리듐 자체를 줄이는 기술이 있다. 루테늄 기반 신촉매는 이리듐산화물보다 이리듐을 85% 덜 쓴다(Skillings). Johnson Matthey의 계산도 로딩을 75% 줄인 경우를 가정했다. 병목이 풀리면 이리듐 생산사의 몫이 줄 수 있다.
- 이 테마만 하는 회사가 거의 없다. 이리듐은 PGM 사업의 일부이고, 순수 공급사로 꼽히는 Johnson Matthey·Umicore·Tanaka는 영국·유럽·일본에만 상장돼 있다. 위 미국 상장사들은 테마 매출이 작거나 다른 사업과 섞여 있다.
- 수요는 정책과 자금에 달려 있다. 전해조 설치량이 수십 GW로 커진다는 것은 EU·한국·미국의 탈탄소 정책과 수소 전환 수요를 전제로 한 연구 시각이다. 설치가 늦어지면 병목도 늦게 온다. 근거 자료 중 일부는 2023~2024년 것이고, IperionX의 수요 추정은 회사 주장이다.
- 병목이 아닌 다른 제약이 크다. Chemours는 PFAS 소송과 높은 부채 부담이 있고, IperionX는 상업 규모 자금 조달이 과제다. 국내에는 에어레인(163280.KQ)이 이오노머·PGM 재생 사업을 하지만 시총 400억원 수준의 초소형이고 정보가 부족해 롤투롤 생산 가동률과 수주 공시를 더 확인해야 한다.