하늘 나는 자동차가 늘면 모자라는 건 기체가 아니라 '배터리 셀'
eVTOL(전기 수직이착륙기)이 양산 단계에 들어가면 가장 먼저 부족해질 부품은 항공 인증을 통과한 배터리 셀이다. 탄소섬유 프리프레그와 플라이바이와이어 액추에이터까지, 병목 세 곳과 이 부품을 만드는 상장사 네 곳을 근거로 따져 봤다.
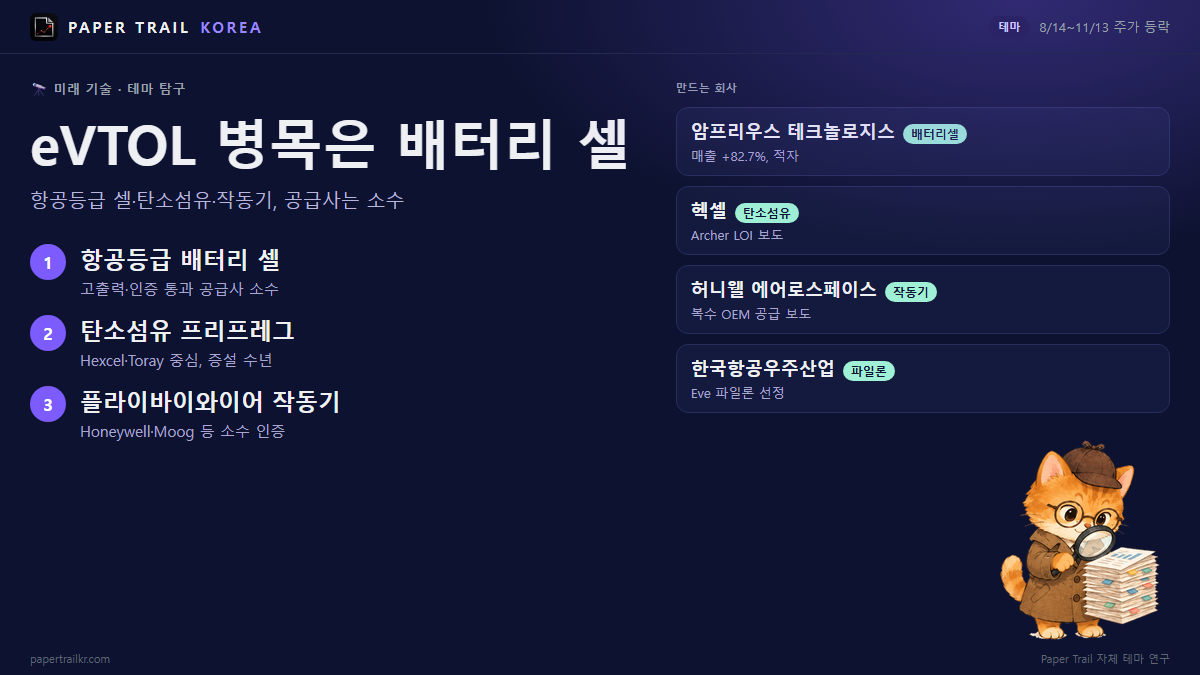
Paper Trail 자체 테마 연구(연구 시각 2026-11-14 11:05)가 모은 기관별 추정에 따르면 eVTOL(전기 수직이착륙기, 이른바 하늘 나는 자동차) 시장은 2035년 17억~57억 달러 범위로 추정되고, 2030년 추정치도 5억~23억 달러로 기관마다 크게 다르다. 추정치의 폭은 넓지만 공통점은 시제기 수십 대에서 양산 수백~수천 대로 넘어간다는 점이다. 그때 가장 먼저 모자랄 부품은 이착륙 때 큰 전력을 한꺼번에 내면서 항공 안전 조건을 통과한 배터리 셀이다.
| 종목 | 왜 올랐나 | 호재 성격 | 근거 | 다음에 확인할 것 |
|---|---|---|---|---|
| Amprius Technologies (AMPX) | 항공용 실리콘음극 배터리 셀 | 기대감 | 공시 확인 | Joby·Archer 등의 구매계약(PO) 발표 |
| Hexcel Corporation (HXL) | 항공등급 탄소섬유 프리프레그 | 기대감 | 보도만 | Archer 등 eVTOL 고객사 신규 공급계약 공시 |
| Honeywell Aerospace (HON) | 플라이바이와이어 액추에이터·통합 항전 | 기대감 | 보도만 | eVTOL 부문 매출이 따로 드러나는지 |
| 한국항공우주산업(KAI) | 인증 항공구조 서브어셈블리(파일론) | 기대감 | 보도만 | Eve 파일론 계약의 실제 납품·매출 반영 |
표의 네 종목은 시세 기간(8월 14~18일 첫 거래일 이후) 모두 내렸다. 기간 등락은 Amprius Technologies -36.6%, Hexcel Corporation -23.6%, Honeywell Aerospace -4.9%, 한국항공우주산업 -25.4%다. 같은 기간 고점 대비로도 각각 같은 폭만큼 아래에 있다. 표의 '왜 올랐나' 칸은 그 회사가 맡은 병목 부품을 뜻한다.
병목 1: 항공등급 배터리 셀, 왜 모자라나
자동차 배터리와 달리 eVTOL 배터리는 이륙 순간 큰 전류를 쏟아내야 하고, 극한 안전 조건도 통과해야 한다. 우리 연구 노트에 따르면 이 조건을 맞춘 셀 공급사는 Amprius, 비상장 EPS, Molicel 등 소수다. 새 셀이 자격인증을 받기까지 수년이 걸린다.
공급망 쪽 제약도 있다. ZAG Daily가 인용한 Benchmark Mineral Intelligence 자료로는 중국이 전 세계 리튬이온 셀의 70% 이상, 흑연 음극재의 90% 이상을 생산한다. 중국 밖 공급망으로 바꾸기 어렵다는 뜻이다.
기체 1대에 들어가는 몫도 크다. ZAG Daily가 인용한 Roland Berger 추정으로는 배터리팩이 eVTOL 기체 총원가의 30~40%를 차지한다. 게다가 이 배터리는 수백~수천 번 충방전 뒤 갈아야 하는 소모품이다. 운항 대수가 늘면 교체 수요가 반복해서 생긴다.
병목 2: 항공등급 탄소섬유 프리프레그, 왜 모자라나
프리프레그는 탄소섬유에 수지를 미리 입혀 놓은 시트로, 기체 뼈대를 만드는 재료다. 항공 인증을 받은 프리프레그를 대량으로 만드는 회사는 Hexcel, Toray 등 극소수다. 새 생산라인을 세우는 데에도 수년이 걸린다.
우리 노트는 Joby, Archer, SkyDrive, Lilium, Overair 등 주요 eVTOL이 이 소수 공급사에 기대고 있다고 정리했다. Joby와 Toray의 장기 공급 계약(airframer 보도), Archer와 Hexcel의 의향서(LOI)가 확인된다. 기체가 커지고 비행거리가 길어질수록 기체당 탄소섬유가 늘고, 생산 대수가 늘면 수요도 거의 비례해 늘어난다.
병목 3: 플라이바이와이어 액추에이터, 왜 모자라나
플라이바이와이어는 조종간 대신 전기신호로 날개와 로터를 움직이는 방식이고, 액추에이터(작동기)는 그 신호를 실제 움직임으로 바꾸는 부품이다. 안전 인증이 가능한 공급사는 Honeywell, Moog 등으로 매우 제한적이다. evtol.news에 따르면 Honeywell은 Archer(액추에이터·열관리), Vertical(비행제어·Anthem 항전), Lilium, Supernal 등 여러 제조사에 동시에 공급한다.
기체당 부품 수도 많다. 안전을 위해 액추에이터를 여러 겹으로 이중화해야 하고, 헬기와 달리 로터(모터)가 6~12개라 작동기와 모터 컨트롤러도 같은 비율로 늘어난다.
Amprius Technologies, 매출은 빠르게 늘지만 적자와 주문 확인이 남았다
Amprius Technologies는 실리콘음극을 쓴 고에너지밀도 배터리 셀을 만든다. 자체 연구에 따르면 매출은 1년 전보다 82.7% 늘었고, 매출총이익률은 26.9%로 1년 전보다 11.4%포인트 높아졌다. 반면 순이익률은 -28.4%이고 잉여현금흐름(FCF)도 마이너스다. 이 회사의 매출 가운데 eVTOL 몫이 얼마인지는 이번 자료로 확인되지 않는다. Yahoo가 전한 실적 콘퍼런스콜 요약에는 2026년 매출 가이던스를 1억4,500만 달러로 올렸다고 나온다.
최근 한 달 공시는 11월 10일 3분기 실적 8-K와 11월 12일 10-Q다. 둘 다 분기 실적 공시이며, eVTOL 제조사의 구매계약을 알리는 공시는 없다. 다음에 볼 것은 Joby·Archer·Supernal 같은 제조사가 의향서(LOI)를 넘어 실제 구매주문(PO)을 냈는지, 매출총이익률이 30% 이상으로 다시 오르는지다. 반대로 Molicel·EPS 등 경쟁 셀사의 대규모 증설, 핵심 고객의 자체 셀 생산, 추가 유상증자는 약점 신호다.
Hexcel Corporation, 소재 점유는 강하지만 eVTOL 물량은 아직 계약 단계다
Hexcel Corporation은 항공등급 탄소섬유 프리프레그를 만드는 미국 회사로, Toray와 함께 이 시장의 양강으로 꼽히는 구조다. Archer와의 의향서가 확인되지만 실제 공급 물량이나 매출은 이번 자료에 없다. 이 회사의 매출은 보잉·에어버스 등 기존 항공우주가 중심이라 eVTOL 몫은 아직 작을 가능성이 크다. 매출총이익률은 23.3%로 전 분기보다 2.8%포인트 낮아졌다.
최근 한 달 공시는 10월 21일 3분기 실적 8-K·10-Q, 임원 지분 Form 4 정도다. 이 테마와 직접 이어진 공시는 없다. 다음에 볼 것은 Archer·Joby 같은 고객사로 가는 신규 공급계약이나 물량 증가 공시, 그리고 항공우주 생산 증가와 eVTOL 수주가 같이 빨라지는지다. Toray나 신규 업체의 항공등급 프리프레그 증설, 주요 eVTOL 제조사의 인증 지연은 반대 신호다.
Honeywell Aerospace, 여러 제조사가 기대지만 eVTOL 비중은 드러나지 않는다
Honeywell Aerospace는 액추에이터, 통합 항전(Anthem), 열관리를 만든다. 복수의 eVTOL 제조사가 같은 회사에 부품을 기대고 있다는 점이 병목의 근거다. 다만 시가총액이 약 706억 달러인 대형 복합기업의 한 부문이라, 자체 노트도 eVTOL 순도와 레버리지가 낮다고 적었다. eVTOL 매출은 따로 확인되지 않는다.
최근 한 달 공시는 10월 22일 3분기 실적 8-K·10-Q와 임원·주요 주주 관련 Form 4·144다. 테마 관련 공시는 없다. 다음에 볼 것은 실적 자료에서 eVTOL 관련 매출이 따로 언급되는지, 신규 제조사 확보가 발표되는지다. Joby는 Toyota가 파워트레인·액추에이션 부품을 직접 제조하는 구조라, 제조사가 부품을 내재화하면 외부 공급사의 몫은 줄 수 있다.
한국항공우주산업(KAI), 파일론 계약은 있으나 매출 대부분은 전투기다
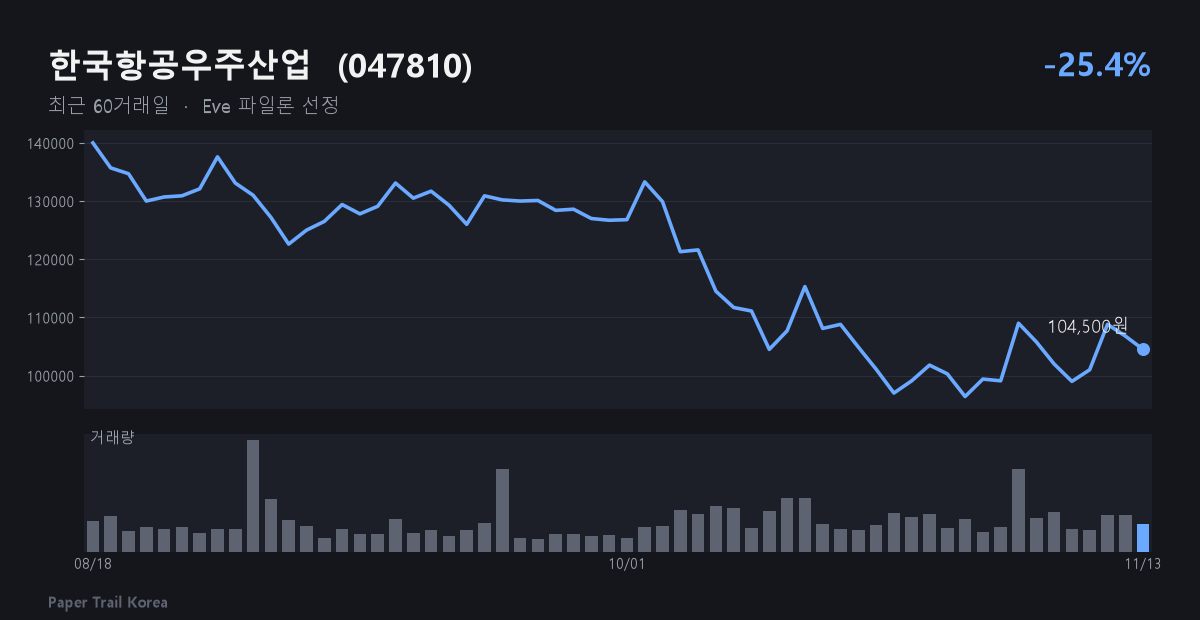
KAI는 2024년 Eve Air Mobility의 eVTOL 파일론(전기모터·프로펠러를 지지하는 구조물) 공급사로 선정됐다. militaryaerospace.com은 계약 규모를 약 7억2,300만 달러(약 1조 원)로 보도했다. 다만 이 회사 매출 대부분은 FA-50·KF-21 같은 전투기 사업이어서 eVTOL 노출은 희석돼 있다.
최근 한 달 이 테마 관련 공시는 없다. DART에는 11월 3일 잠정실적(공정공시)과 IR 개최, 주식선물·옵션 가격제한폭 확대요건 도달 안내가 올라 있다. 다음에 볼 것은 Eve 파일론이 실제 납품과 매출로 이어지는지, 인증 설비 투자가 진행되는지다. Eve 쪽 일정이 늦어지면 구조물 수요도 같이 밀린다.
이 테마에서 조심할 점
- 시장 추정이 크게 갈린다. 2030년 5억~23억 달러, 2035년 17억~57억 달러로 기관별 차이가 4~5배다. 상업 운항은 FAA·EASA 인증 이후에야 본격화한다. Joby는 인증 비행시험과 초기 운항 준비 중이다(Aviation Week, 2026년 11월).
- 수요 축소 신호가 이미 있다. SBS에 따르면 한화에어로스페이스는 2026년 8월 Vertical Aerospace와의 4,548억 원 규모 UAM 부품 계약을 전략적 판단으로 해지했다. Volocopter도 공급망 재편을 마쳤다면서 일부 핵심 부품은 납기가 여전히 길어졌다고 인정했다.
- 제조사의 자체 조달이 변수다. Joby와 Toyota의 사례처럼 제조사가 핵심 부품을 직접 만들거나 대주주에게 맡기면, 외부 상장사가 가져갈 몫은 줄어든다.
- 회사마다 테마 매출이 작거나 섞여 있다. Honeywell Aerospace와 KAI는 본업이 훨씬 크고, Hexcel Corporation도 기존 항공우주가 중심이다. 순수 노출에 가까운 Amprius Technologies는 적자와 유상증자 위험을 안고 있다.