양자컴퓨터 수혜주? 먼저 모자라는 건 큐비트 아닌 헬륨-3다
초전도 양자컴퓨터가 커질 때 먼저 막히는 곳은 냉각에 쓰는 헬륨-3와 희석냉동기다. 그런데 이 부품을 만드는 1위 업체는 대부분 비상장이고, 상장사의 노출은 작거나 희석돼 있다.
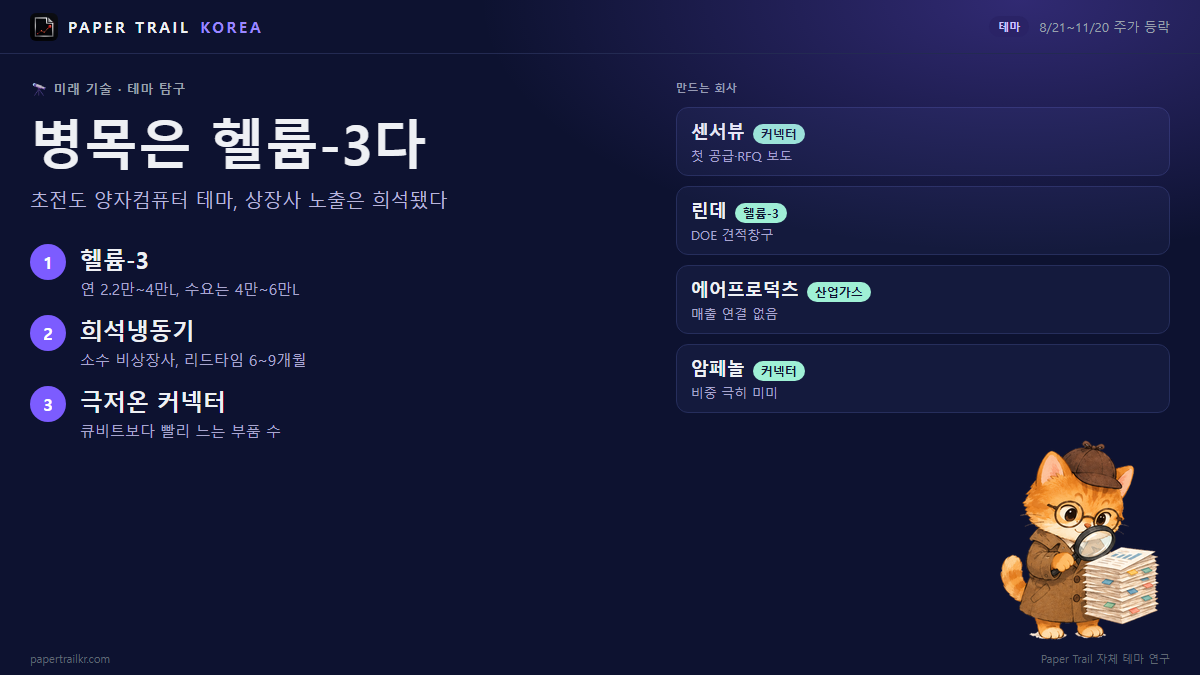
양자컴퓨터용 희석냉동기(큐비트를 극저온으로 식히는 장비)와 극저온 공급망 시장은 2026년 4.5억~7억달러에서 2036년 21.6억~33.6억달러로 커질 것으로 추정된다(Meticulous Research, 연평균 약 17%). 큐비트(양자컴퓨터의 연산 단위)가 늘 때 가장 먼저 모자라는 것은 칩이 아니라 냉동기에 채우는 헬륨-3다. Paper Trail 자체 테마 연구(2026-11-22 11:17 기준)는 이렇게 본다.
한눈에 보기
| 종목 | 왜 올랐나 | 호재 성격 | 근거 | 다음에 확인할 것 |
|---|---|---|---|---|
| 센서뷰(321370) | 극저온 RF 커넥터·감쇠기 모듈 | 기대감 | 보도만 | 미국 고객사 견적요청(RFQ)이 수주 공시로 이어지는지 |
| 린데(LIN) | 헬륨-3 공급·유통(미 에너지부 판매 창구) | 기대감 | 보도만 | 전체 매출 중 헬륨-3 비중이 따로 공개되는지 |
| 에어프로덕츠(APD) | 헬륨-3 관련 산업가스 | 기대감 | 보도만 | 헬륨-3 공급·계약이 구체적으로 공개되는지 |
| 암페놀(APH) | 초전도(Nb-Ti) 극저온 커넥터 | 기대감 | 보도만 | 양자 관련 매출이 따로 표기되는지 |
표의 '왜 올랐나'는 각 회사가 맡는 병목 부품이다. 네 종목 모두 최근 가격은 오히려 내렸다. 아래 시세는 8월 21~25일 첫 거래일 대비 등락과 기간 고점 대비 위치다.
병목 1: 헬륨-3, 왜 모자라나
헬륨-3는 자연에서 비율이 1.37ppm(100만분의 1.37)에 불과하다. 공급은 핵무기용 삼중수소가 붕괴하며 나오는 부산물이 사실상 전부여서, 공정을 개선해도 생산량을 늘릴 수 없다. 전 세계 연간 생산량은 약 2.2만~4만L인데 수요는 4만~6만L로, 이미 구조적 적자라는 추정이 있다(postquantum.com, 미 지질조사국 USGS 추정 인용).
연구 노트는 가격이 과거 리터당 $40~85에서 벌크 기준 $1,900~2,600, 정제 등급은 $10,000 이상으로 올랐다고 적었다. 희석냉동기 한 대에는 수십 L가 들어간다. Bluefors XLD1000sl 기준으로 40L, 충전비용은 약 $10만이다(postquantum.com). 설치 대수가 늘 때마다 새로 충전할 양이 생긴다는 뜻이다.
공급을 늘리려는 시도도 있다. Bluefors는 비상장사 Interlune과 2028~2037년 연간 최대 1만L의 헬륨-3 구매 계약을 맺었다(The Quantum Insider). 미 에너지부(DOE)는 재고 관리로 연방 수요를 수십 년 채울 수 있다고 평가한다(Innovation News Network).
병목 2: 희석냉동기, 왜 모자라나
희석냉동기는 Bluefors, Oxford Instruments(2026년 1월 Quantum Design이 인수), Janis 등 소수 비상장사가 사실상 나눠 갖고 있다. Bluefors의 리드타임(주문 후 납품까지 걸리는 기간)은 6~9개월이고, 미국 Syracuse 공장의 연간 생산 능력은 약 20대 수준이다. 지금까지 전 세계에 1,500대 이상이 나갔다(War on the Rocks).
큐비트가 늘어나면 한 대로 버티기 어렵다. 배선이 들이는 열 때문에 표준 동축선(코액스) 기준 약 140큐비트가 실질 상한이라서, 냉동기를 여러 대 묶거나 모듈형 프레임을 써야 한다. 연구 노트는 큐비트 수가 늘수록 대당 가격과 복잡도가 더 가파르게 오른다고 적었다.
병목 3: 극저온 RF 배선·커넥터, 왜 모자라나
상온의 제어 장비와 큐비트를 잇는 배선은 열을 끌어들인다. 이 열이 큐비트 확장의 상한을 정한다. 자성이 없고 초전도(Nb-Ti) 소재를 쓰는 부품이 필요한데, 공급은 Quantum Coax, Delft Circuits 같은 비상장 스타트업과 일본 Coax Co에 몰려 있다.
고온 다채널 배선 같은 새 기술로 같은 프레임에서 140큐비트를 최대 1,200큐비트까지 늘리려는 시도가 진행 중이다. 그래도 배선·커넥터·감쇠기(신호 세기를 줄이는 부품)의 개수와 정밀도 요구는 큐비트 수보다 빠르게 늘어난다는 것이 연구 노트의 판단이다.
센서뷰, 첫 공급은 했지만 생존 문제가 먼저다
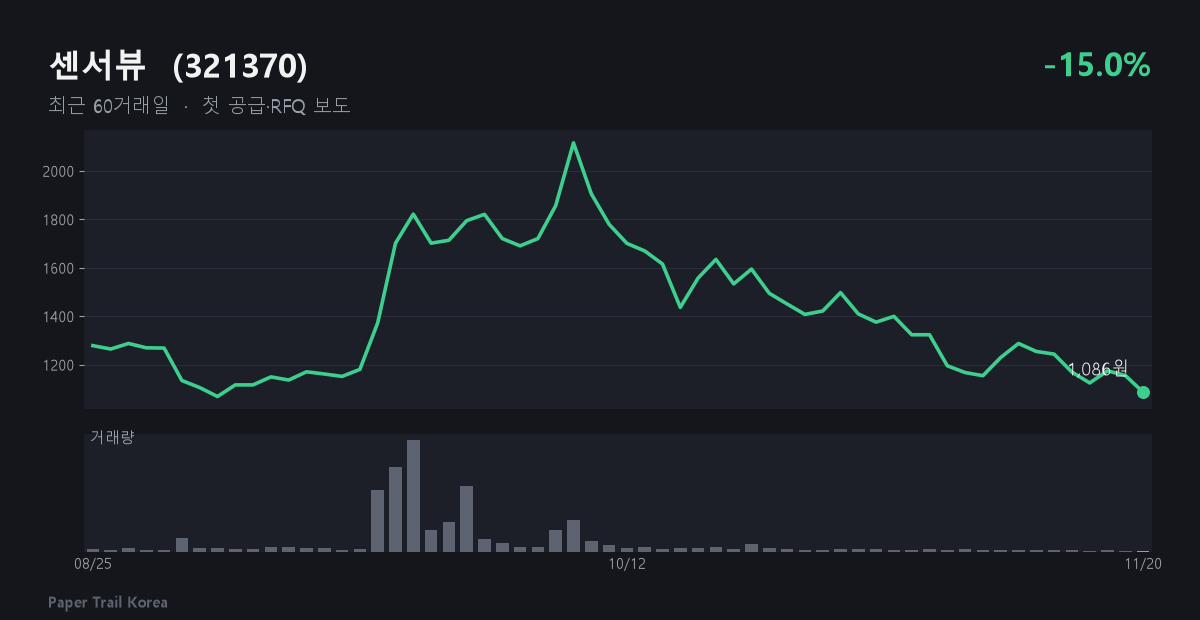
센서뷰는 극저온 커넥터·감쇠기 통합모듈을 만든다. 머니투데이(2026년 7월 3일 보도)에 따르면 이 모듈을 국내 연구기관에 처음 공급했고, 미국 선도 양자컴퓨터 기업의 견적요청(RFQ)에 대응 중이다. 시가총액은 약 $0.05B(500억원 미만)이다. 이 모듈 사업이 성사되면 회사 전체 매출 대비 비중이 크게 나타날 수 있어, 연구 노트가 본 네 곳 중 테마 노출이 희석되지 않는 유일한 후보다. 다만 확인된 수주 공시는 아직 없다. 최근 한 달 공시는 2건으로, 11월 18일 방산혁신기업 지원사업 주관 연구기관 선정과 10월 30일 글로벌산업기술협력센터 사업 공동연구 과제 선정이다. 제목만으로는 양자 부품과의 직접 연관이 확인되지 않는다. 주가는 8월 25일 대비 -15.0%, 기간 고점(10월 6일 종가 2,115원) 대비 -48.7%다.
재무가 약하다. 연구 노트는 순이익률 -98.3%, 부채비율 138%, 매출 -40.6%, 법인세차감전손실 116%에 따른 관리종목 경고 이력을 적었다. 확인할 것은 두 가지다. RFQ가 실제 수주 공시로 바뀌고 분기보고서에 양자·극저온 커넥터 매출이 따로 표기되는지, 관리종목 지정 해제나 부채비율 개선이 나오는지다. 반대로 RFQ 무산, 관리종목 편입 심화, 추가 유상증자와 자본잠식 심화가 나오면 이 이야기는 약해진다. 이 테마 관련 뉴스는 최근 30일과 7일 모두 0건이었다.
린데, 헬륨-3 판매 창구지만 회사에서 차지하는 몫은 작다
미 에너지부 동위원소 사이트(isotopes.gov)는 DOE의 헬륨-3 판매 견적요청(RFQ)을 Linde 웹사이트를 통해 하도록 안내한다. 그만큼 헬륨-3 유통의 공식 창구와 맞닿아 있다. 하지만 시가총액이 $230.84B로, 2036년 시장 추정치(21.6억~33.6억달러)보다 훨씬 크다. 연구 노트는 헬륨-3가 린데 매출에서 극히 미미한 비중이라고 적었다.
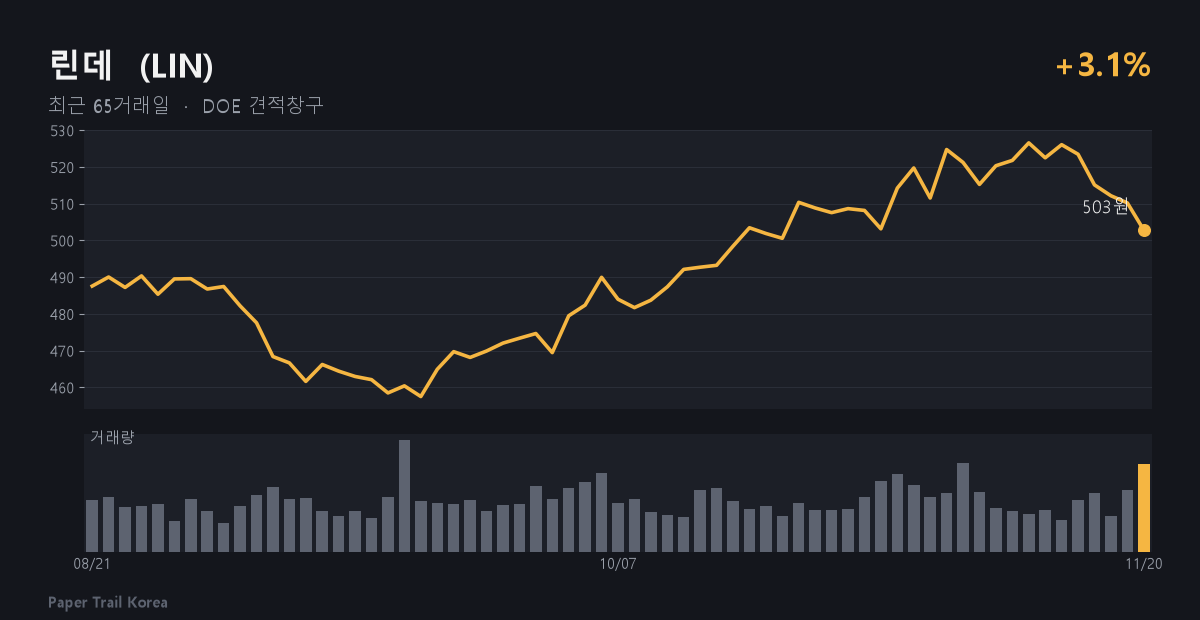
최근 한 달 이 테마 관련 공시는 없다. 11월 12일 8-K는 유로화 채권 발행(€650 million씩 두 건, 일반 사업 목적)이었다. 주가는 8월 21일 대비 +3.1%, 기간 고점 대비 -4.5%다. 확인할 것은 헬륨-3 매출이 별도 항목으로 공개되는지, DOE 외에 민간 대형 계약이 나오는지다.
에어프로덕츠, 이름은 나오지만 매출 연결고리가 보이지 않는다
Air Products는 Meticulous Research 보고서에서 Linde, Air Liquide와 함께 헬륨-3 공급의 주요 참여자로 언급된다. 연구 노트는 이 언급 외에 구체적인 매출 연결고리가 공개된 것이 없어, 네 곳 중 근거가 가장 약하다고 본다. 시가총액은 $66.16B다.
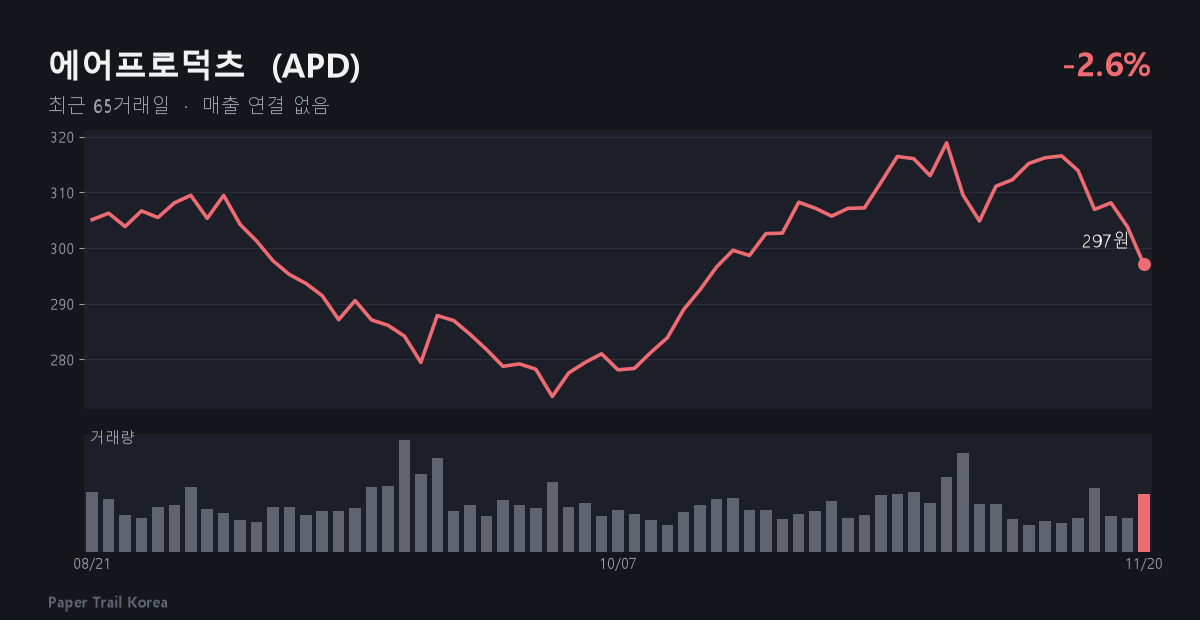
최근 한 달 이 테마 관련 공시는 없다. 11월 19일 10-K(연차보고서), 11월 20일 S-3ASR(증권 발행용 포괄 등록서류), 11월 18일 이사 후보 지명 공시가 있었다. 주가는 8월 21일 대비 -2.6%, 기간 고점 대비 -6.8%다. 확인할 것은 헬륨-3 공급 계약이나 매출이 공개되는지, 반대로 계속 '주요 참여자' 한 줄에 머무르는지다.
암페놀, 초전도 커넥터 라이선스가 있지만 큰 회사 속에 묻혀 있다
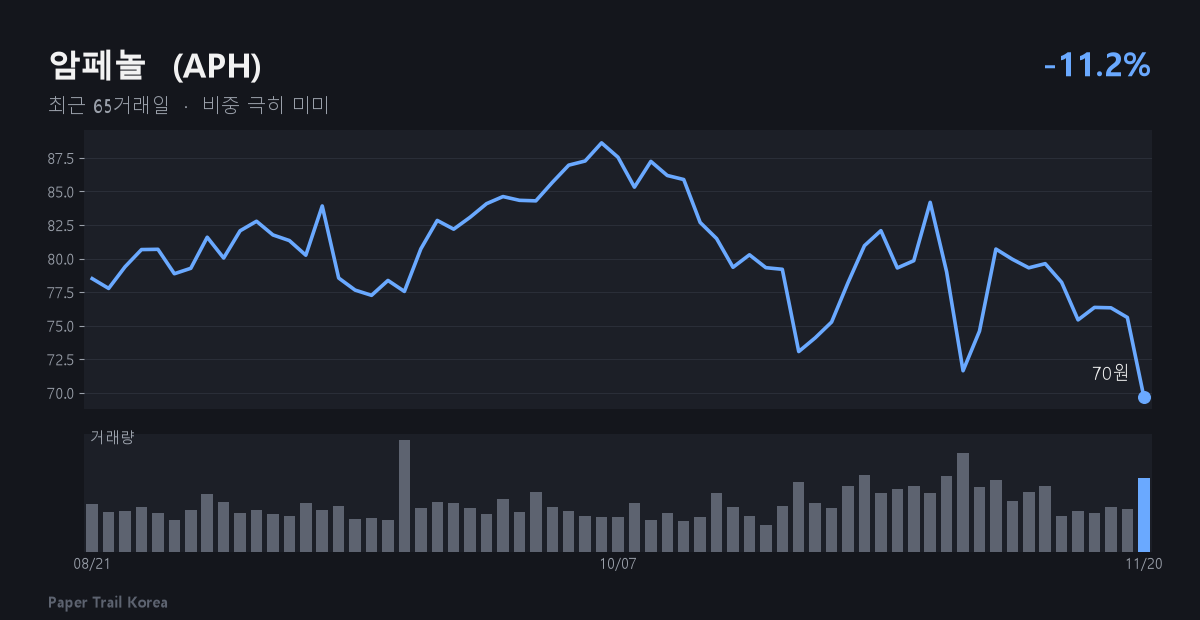
Amphenol은 연구 노트상 초전도(Nb-Ti) 극저온 커넥터 라이선스와 맞닿아 있다. 하지만 연구 노트는 린데·암페놀·Keysight 모두 해당 사업이 매출 대비 극히 미미하거나 희석이 크다고 적었다. 시가총액이 $172.16B라 이 테마가 커져도 회사 전체에 주는 영향은 제한적이다.
최근 한 달 이 테마 관련 공시는 없다. 10월 28일 8-K는 분기 실적, 분기 배당 인상($0.125에서 $0.15), 2027년 시작하는 $4.0 billion 자사주 매입 계획이었다. 주가는 8월 21일 대비 -11.2%, 기간 고점 대비 -21.3%다. 11월 20일 하루에만 -7.79% 내렸다. 확인할 것은 양자컴퓨터 관련 매출이 따로 표기되는지, 그리고 Nb-Ti 커넥터가 실제 양산 공급으로 이어지는지다.
이 테마에서 조심할 점
- 병목을 쥔 회사가 상장사가 아니다. Bluefors, Interlune, Oxford·Quantum Design, SemiQon 등 1위 공급사는 모두 비상장이다. 국내에서도 Cryo H&I는 2027년 하반기 상장을 목표로 주관사 계약을 맺은 단계고, 위드웨이브는 코스닥 예비심사를 청구했지만 주력은 5G 커넥터다.
- 상장사 노출은 희석됐다. 린데·암페놀은 시총이 테마 전체 시장 규모보다 훨씬 커서 이 테마가 커져도 회사 전체에는 크게 반영되기 어렵다. 에어프로덕츠는 매출 연결고리 자체가 공개되지 않았다.
- 직접 노출이 큰 센서뷰는 재무 위험이 크다. 순손실, 부채비율 138%, 관리종목 경고 이력에 더해 RFQ는 수주가 아니라 견적 요청이다.
- 병목이 풀릴 수도 있다. Interlune의 달 헬륨-3 계약, DOE 재고 관리, 극저온 제어전자(Cryo-CMOS)처럼 배선 수를 줄이는 기술이 상용화되면 지금의 부족 전망은 달라질 수 있다.
- 시장 전체가 흔들렸다. 11월 20일 코스피 -5.21%, 코스닥 -5.71%, 나스닥 -5.28%였다. 이날 종목 움직임을 이 테마만으로 설명하기는 어렵다.