핵융합 수혜주? 진짜 병목은 HTS 초전도 테이프다
핵융합 발전소 한 기에 초전도 테이프가 1만 km 넘게 들어가는데, 이걸 만드는 회사는 세계에 10곳 안팎이다. 상장사 서남과 American Superconductor는 이 병목과 얼마나 맞닿아 있는지 따져 봤다.
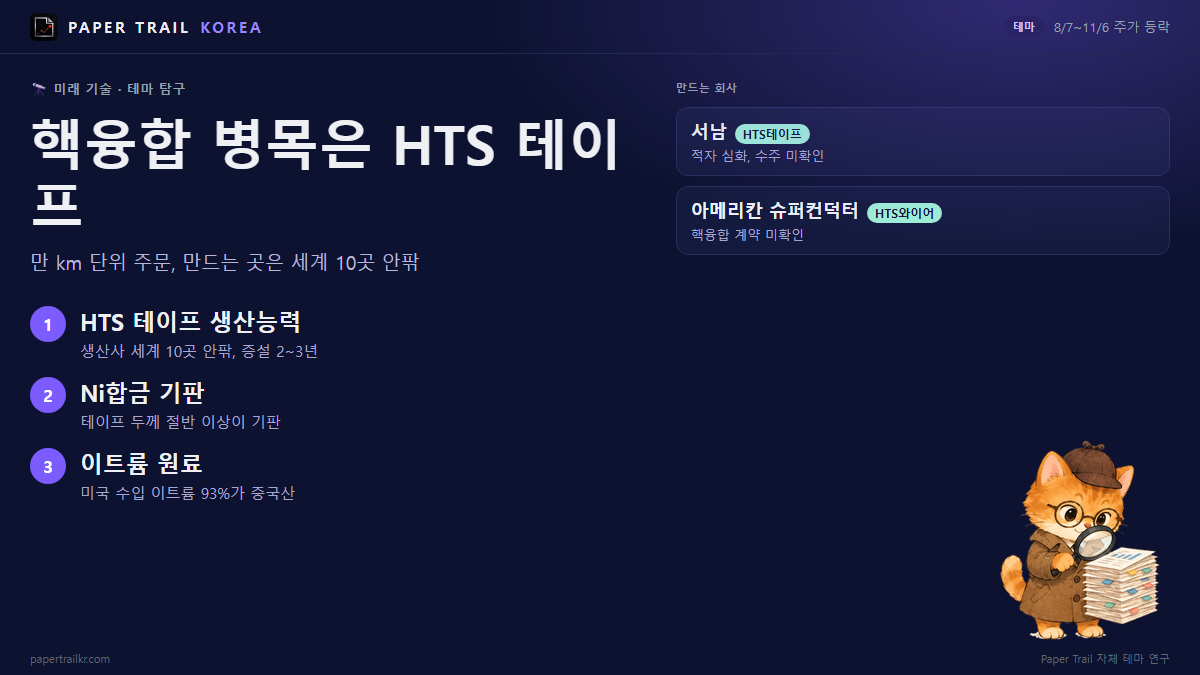
세계 고온초전도(HTS) 테이프 시장은 2026년 6억~10억달러에서 2038년 65억~109억달러로 커진다는 것이 Meticulous Research의 추정이다(연평균 22%). 지금도 핵융합이 전체 물량 증가를 이끈다. 이 기술이 발전소 단위로 커질 때 가장 먼저 모자라는 것은 이 테이프를 만들 생산능력 자체다.
Paper Trail 자체 테마 연구(2026-11-06 11:08 기준)에서 이 병목을 직접 만드는 상장사로 확인된 곳은 한국의 서남과 미국의 American Superconductor, 두 곳이다. 두 회사 모두 핵융합 매출은 아직 확인되지 않았다.
한눈에 보기
| 종목 | 왜 올랐나 | 호재 성격 | 근거 | 다음에 확인할 것 |
|---|---|---|---|---|
| 서남 (SuNAM) | HTS 테이프(2G 코팅컨덕터) 생산 | 기대감 | 보도만 | 적자폭 축소, 핵융합 대형 수주 공시 |
| American Superconductor (AMSC) | HTS 테이프(Amperium 와이어) 생산 | 기대감 | 보도만 | 핵융합 확정 공급계약, 영업마진 개선 |
두 종목 모두 조사 기간(8월 초~11월 6일) 동안 내렸다. '왜 올랐나' 칸은 각 회사가 맡는 병목 부품을 뜻한다. 주가가 오른 이유를 설명하는 칸이 아니다.
병목 1: HTS 테이프 생산능력, 왜 모자라나
HTS 테이프는 핵융합로(토카막)의 강한 자기장을 만드는 초전도 자석의 재료다. 가는 금속 띠 위에 초전도 세라믹을 얇게 입혀 만든다. Meticulous Research가 꼽은 세계 생산사는 Fujikura/SuperPower(후루카와), Sumitomo, SuperOx, Shanghai Superconductor, SuNAM, THEVA, AMSC, Faraday Factory Japan 등 10곳 안팎이다.
증착(재료를 기판 위에 입히는) 공정이 느려서 늘리기도 어렵다. Paper Trail 연구 노트에 따르면 연 1,000km 라인을 새로 세우는 데 약 5,000만달러와 2~3년이 든다. 러시아 SuperOx는 제재 위험 때문에 CFS 공급망에서 사실상 빠졌다(commercial-fusion.com).
수요는 발전소 한 기를 더할 때마다 계단식으로 뛴다. CFS의 실증로 SPARC 1기에 약 1만km가 필요하다(OilPrice). CFS는 상용 발전소 ARC용으로 2026년 9월 30일 Fujikura에 1만km 이상(3 GA-m)을 한 번에 주문했다. 역대 최대 단일 주문이다(Black Ridge Research). 영국 STEP 프로토타입은 약 3만km가 필요한 것으로 추정된다(Tokamak Energy 자료).
병목 2: Ni합금 기판, 왜 모자라나
테이프 두께는 약 100마이크론이고, 절반 이상을 니켈 합금(Hastelloy류) 기판이 차지한다(50~75마이크론). 이만큼 얇고 정밀하게 압연할 수 있는 업체는 VDM Metals, HPMetals 등 소수다. 기판이 받쳐 주지 못하면 테이프 증설도 막힌다.
기판 소요량은 테이프 길이에 그대로 비례한다. 테이프 수요가 10배가 되면 기판도 10배가 필요하다. 이 글에서 다루는 두 상장사는 기판 업체가 아니라 테이프 업체다.
병목 3: 이트륨 원료, 왜 모자라나
테이프의 초전도층(REBCO)에는 이트륨 같은 희토류가 쓰인다. 미국은 이트륨을 전량 수입하고, 2020~2023년 그중 93%가 중국산이었다(USGS 자료, commercial-fusion.com). 비중국 공급망이 거의 없다.
테이프 1m에 들어가는 코팅층은 수 마이크론이라 단위당 양은 작다. 다만 발전소가 늘어 테이프가 만 km 단위로 필요해지면 원료 총수요도 같은 비율로 는다.
서남, 테이프만 만들지만 적자가 깊어졌다
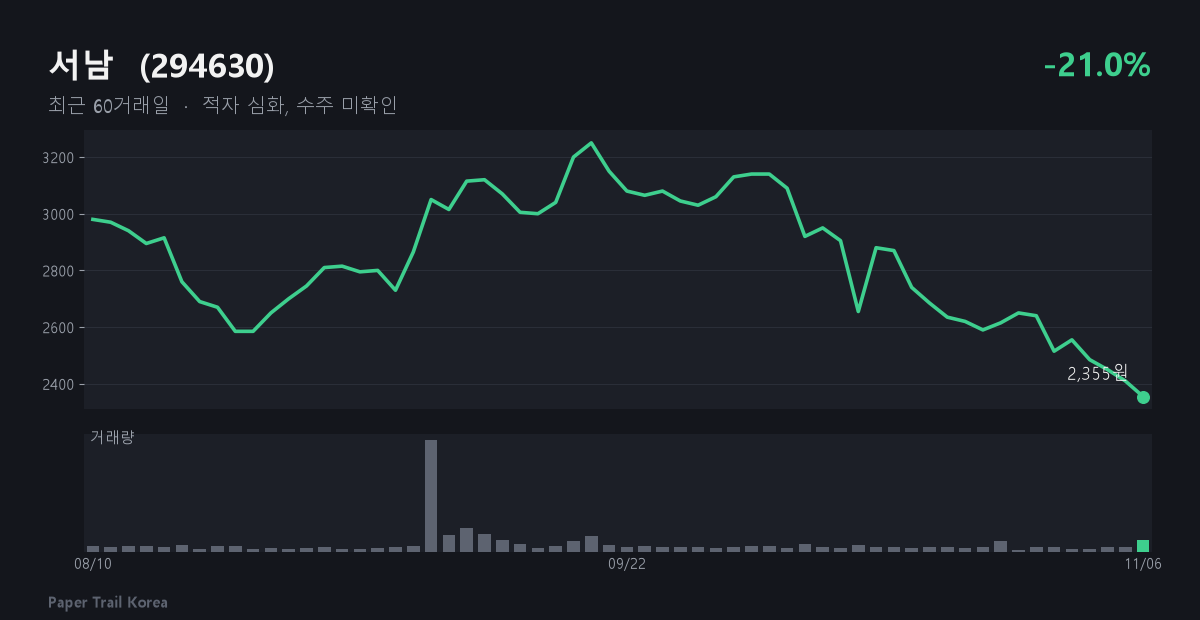
서남은 경기 안성에 있는 2004년 설립 회사다(StockAnalysis 기업 정보). Paper Trail 연구 노트는 매출 전부가 초전도선재라서, 전 세계 10대 생산사 중 테마 순도가 가장 높다고 정리했다. 시가총액은 약 4,000만달러다. 다만 CFS나 STEP 같은 핵융합 프로젝트와 맺은 확정 공급계약은 확인되지 않았다.
최근 분기 매출총이익률은 -66.4%로 1년 전보다 29.8%p 나빠졌고, 순이익률은 -124.2%다(Paper Trail 연구). 11월 6일 종가는 2,355원으로 8월 10일 이후 21.0% 내렸고, 기간 고점(9월 18일 3,250원) 대비 27.5% 낮다. 10월 26일 단일판매·공급계약체결 공시가 있었지만 상대방, 금액, 핵융합 관련 여부는 우리가 확인한 자료에 없다. 최근 3일 뉴스는 없다.
다음에 볼 것은 두 가지다. 첫째, 매출총이익률 적자폭이 줄어드는지다. 연구 노트는 -66%에서 -40%대로 좋아지는 정도를 기준으로 잡았다. 둘째, CFS·STEP·VEIR 등에서 수천km 단위 대형 수주 공시가 나오는지다. 반대로 매출총이익률이 -70% 아래로 더 나빠지거나, 유상증자·전환사채로 지분이 희석되거나, Fujikura·Sumitomo 같은 해외 업체가 대규모 증설을 발표하면 불리한 신호다.
American Superconductor, 핵융합 계약은 아직 보이지 않는다
AMSC는 Amperium이라는 HTS 와이어(테이프)를 만드는 미국 상장사다. 시가총액은 약 11.6억달러다. 다만 매출 대부분은 전력망, 풍력, 국방용이다. 핵융합용 확정 공급계약은 확인되지 않아 순수 핵융합 회사로 보기는 어렵다. 최근 분기 매출총이익률은 28.2%다(Paper Trail 연구).
11월 4일 회계연도 2분기(9월 30일 종료) 실적을 냈다. Yahoo 보도에 따르면 분기 매출은 9,400만달러로 전년 같은 기간(6,590만달러)보다 늘었고 수주는 9,500만달러를 넘었다. 같은 보도는 다음 분기 프로젝트 시점이 쉽지 않다고 전했다. 최근 공시는 분기보고서(10-Q)와 실적 발표 8-K였고, 핵융합 관련 계약 공시는 없다. 주가는 8월 7일 이후 28.6% 내려 11월 6일 23.39달러에 마감했고, 24/7 Wall St.는 52주 최저가라고 보도했다. 연구 기록상 최근 30일 애널리스트 의견은 상향 1건, 하향 5건이다.
다음에 볼 것은 핵융합 업체(CFS, STEP 등)의 확정 대형 공급계약 공시와 영업마진이다. 영업마진은 지금 2.6%이고, 연구 노트는 5% 이상으로 오르는지를 기준으로 삼았다. 반대로 공시에서 핵융합 매출 비중이 미미하게 확인되거나, 이익 추정치가 계속 깎이면 이 테마와의 연결은 약해진다.
이 테마에서 조심할 점
- 가장 큰 주문은 두 회사가 받지 않았다. CFS의 1만km+ 주문은 일본 Fujikura로 갔다. 서남과 AMSC 중 어느 쪽도 비슷한 규모의 핵융합 계약이 확인되지 않았다. 후속 계약이 누구에게 가는지가 관건이다.
- 회사마다 테마 매출이 작거나 섞여 있다. AMSC는 전력망·풍력·국방이 대부분이다. 서남은 선재 전체가 매출이지만 핵융합 매출이 얼마인지는 공시로 확인되지 않는다.
- 재무가 먼저 버텨야 한다. 서남은 적자가 깊어지고 있고 잉여현금흐름도 마이너스다. 수요가 커지기 전에 추가 자금조달이 필요할 수 있다.
- 시장 추정은 한 기관의 숫자이고, 시장 전체도 약했다. 2038년 시장 규모는 Meticulous Research 한 곳의 추정이다. 11월 6일 코스피는 6.02%, 코스닥은 5.03% 내려 마감했다. 두 종목의 하락에는 이 테마와 무관한 시장 요인도 섞여 있다.