위성 전기추진 수혜주? 모자라는 건 위성 아닌 추력기·제논
위성 전기추진이 커질 때 먼저 모자랄 부품은 Hall 추력기와 제논 가스다. 이 부품을 만드는 상장사의 테마 연관도와 반대 근거를 따져 봤다.
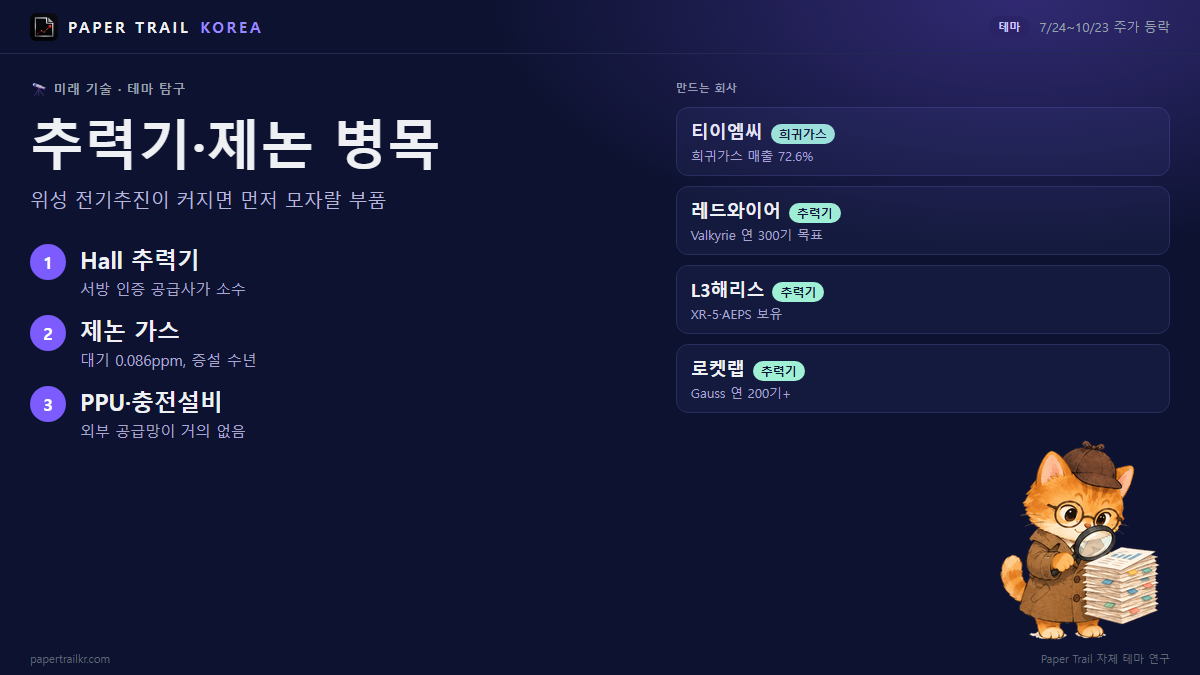
위성 전기추진(전기로 가스를 가속해 밀어내는 추진 방식)이 커지면 먼저 모자랄 것은 위성이 아니라 추력기(위성 자세·궤도를 잡는 작은 엔진)다. Air Liquide는 2016년 보도자료에서 향후 통신위성 시장의 최소 3분의 1이 화학 추진 없이 전기추진만 쓰는 '올-일렉트릭' 위성으로 바뀔 것으로 봤고, 이 방식이 탑재 용량을 50% 높인다고 밝혔다. Paper Trail 자체 테마 연구(연구 시각 2026-10-25 11:20)에 따르면 서방에서 인증받은 추력기 공급사는 손에 꼽을 만큼 적다.
한눈에 보기
| 종목 | 왜 올랐나 | 호재 성격 | 근거 | 다음에 확인할 것 |
|---|---|---|---|---|
| TEMC (티이엠씨) | 제논·크립톤 등 희귀가스 정제·판매 | 기대감 | 없음 | 제논·크립톤 가격 인상 또는 장기공급계약 공시 |
| Redwire | Hall 추력기 'Valkyrie'(Phase Four와 공동개발) | 기대감 | 보도만 | 국방부·NASA 추력기 수주 공시, 양산 개시 |
| L3Harris Technologies | Hall·이온 추력기(XR-5, AEPS 12kW), Aerojet Rocketdyne 인수 사업 | 기대감 | 없음 | 추력기 사업 매출 비중 공개 여부 |
| Rocket Lab | Hall 추력기 'Gauss' 자체 생산 | 기대감 | 보도만 | Gauss 외부 수주 공시, 연 200기 라인 가동 |
시세는 TEMC가 2026-07-27~10-23, 나머지가 2026-07-24~10-23 기준이다. 이 기간 TEMC는 69.7% 올랐고 기간 고점 대비 9.3% 아래다. Redwire는 3.8%, L3Harris는 15.4%, Rocket Lab은 17.7% 내렸다.
병목 1: Hall 추력기, 인증받은 공급사가 몇 곳뿐이다
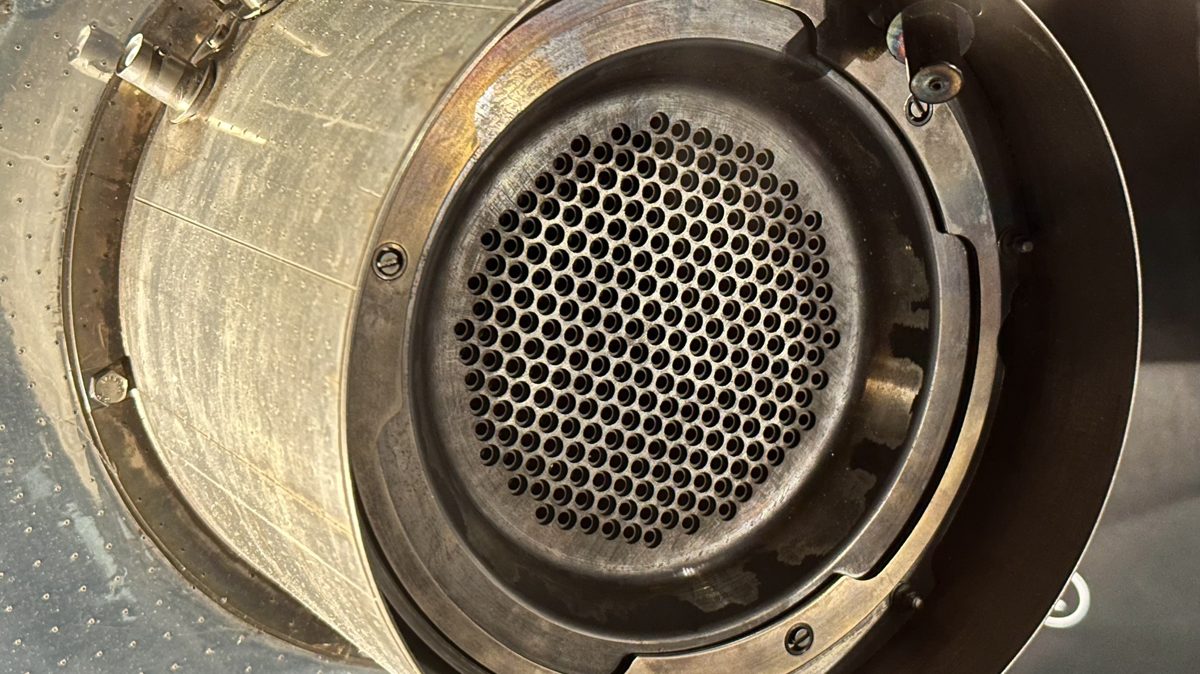
Hall 추력기(전기장으로 제논 이온을 가속해 추력을 얻는 장치)는 서방 인증 공급사가 Busek, Aerojet Rocketdyne(현 L3Harris), Apollo Fusion(현 Astra), Phase Four 정도다. 우크라이나 전쟁 이후 러시아 Fakel 제품 수입이 막혀 공급은 더 빠듯해졌다. 업계 매체 Payload에 따르면 Redwire CTO는 지금 수요를 맞추려면 업계 전체가 월 100기를 만들어야 하고, 미 우주개발청(SDA) 위성군이 완전히 깔리면 10배가 더 필요하다고 밝혔다. 같은 보도에서 최대 공급사 Busek은 단기 생산능력 한계에 가까운 것으로 전해졌다.
공급 차질은 이미 일정에 영향을 줬다. Breaking Defense는 Astra(Apollo Fusion)의 재정난이 SDA Tranche 1 위성 158기 발사를 2024년 9월에서 2025년 여름으로 미뤘다고 전했다.
위성 1기에 들어가는 양도 늘어난다. Busek은 월 20기 생산에서 3배 증설을 추진하고, Phase Four는 연 300기, Rocket Lab은 연 200기 이상을 목표로 한다. 위성군이 커질수록 추력기 1기에 요구되는 전력과 추력도 함께 올라가, 개수와 성능이 동시에 늘어난다는 것이 우리 연구의 설명이다.
병목 2: 제논, 만들 수 있는 곳이 한정돼 있다
제논은 대기 중에 0.086ppm밖에 없다. Linde에 따르면 크립톤·제논 추출에는 시간당 15만m³ 이상의 공기를 처리하는 대형 공기분리장치가 필요하고, Linde는 전용 희귀가스 컬럼을 전 세계 70개 이상 운영한다. 새로 짓는 데는 수년이 걸린다.
수요는 이미 쏠리고 있다. NASA와 사우샘프턴대 연구는 추진제 10톤을 사는 일이 전 세계 연간 생산량의 10%를 넘어 가격을 왜곡한다고 지적했다. 전기추진이 전체 제논 수요에서 차지하는 비중도 2015년 약 10%에서 현재 약 30%로 커졌다고 우리 연구 노트는 정리한다.
위성 1기가 쓰는 추진제 질량은 화학추진보다 최대 80~90% 줄 수 있다. 하지만 위성군이 수십 기에서 수백~수천 기로 늘면 총수요는 오히려 수십 배 뛴다는 계산이다.
병목 3: 전력처리장치와 제논 충전 설비
전력처리장치(PPU, 추력기에 고전압 전력을 공급하는 전자부품)는 추력기 업체가 직접 만드는 경우가 많아 외부 공급망이 거의 없다. 제논을 위성에 채우는 시스템도 Linde 같은 가스 업체가 전용 설비를 갖춰야 한다. 위성군이 커지면 지상 충전·시험 설비도 같이 늘어야 한다. 이 부분은 상장사 단위로 확인된 자료가 아직 없다.
TEMC (티이엠씨), 희귀가스 회사지만 위성 매출은 확인되지 않았다
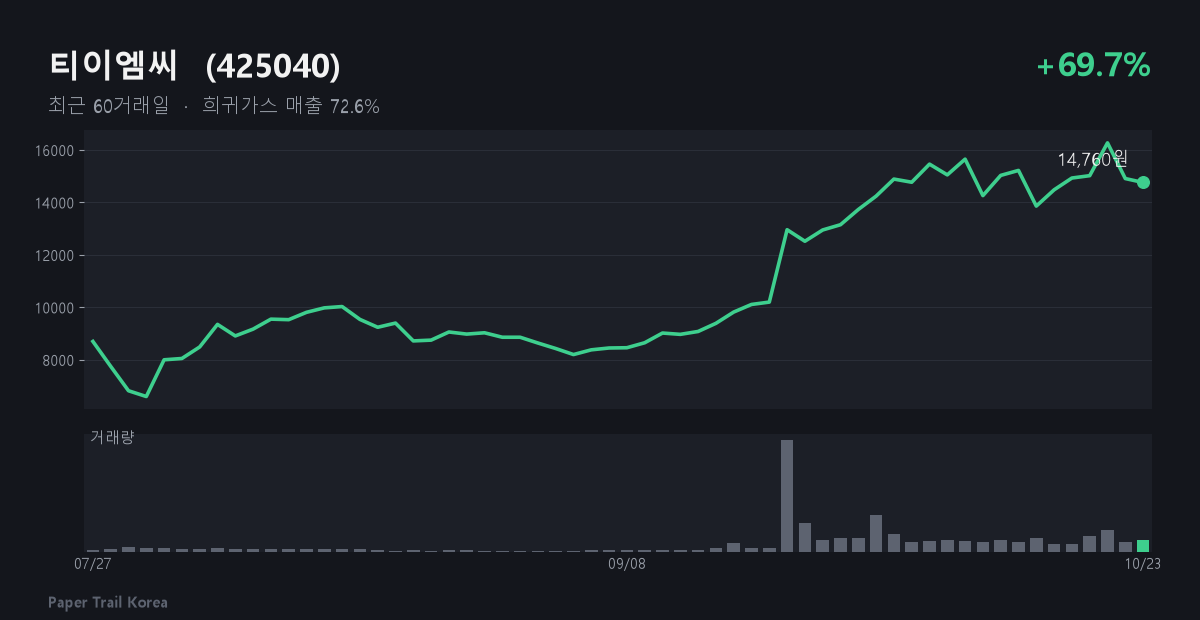
TEMC는 네온·크립톤·제논 같은 희귀가스를 정제해 파는 코스닥 상장사다. 뉴스토마토에 따르면 2022년 1~3분기 누적 매출 672억원 중 희귀가스가 72.64%였다. 우리 연구는 포스코 네온 장기구매권을 가진 것으로 기록한다. 다만 이 희귀가스 매출 가운데 위성 추진용 제논이 얼마인지는 자료에 없고, 확인된 위성 관련 수주도 없다. 최근 분기 매출총이익률은 18.1%로 전년 같은 기간보다 1.3%포인트 낮다.
주가는 9월 21일 하루에 26.3% 올랐지만, 이를 설명하는 공시나 기사는 데이터에 없다. 최근 한 달 이 테마 관련 공시는 없고, 10월 8일 '15일간 상승종목의 소수계좌 매수관여 과다' 투자주의 지정 안내만 있었다. 다음에 확인할 것은 제논·크립톤 가격 인상이나 장기공급계약 공시다. 포스코 광양 희귀가스 공장(dealsite 기준 2026년 7월 상업생산 목표)이 가동되면 포스코가 직접 공급자로 나선다는 점도 함께 봐야 한다. 글로벌 네온·제논 가격이 급락하거나 포스코 등 핵심 고객이 거래를 줄이면 이 가설은 약해진다.
Redwire, 추력기 양산 계획은 있지만 현금 부담이 크다
Redwire는 Phase Four와 함께 개발한 Hall 추력기 'Valkyrie'로 국방부 소형위성 공급망을 겨냥하며 연 300기 생산을 추진한다. 우리 연구 기준 시가총액은 약 20.9억달러다. 같은 기록에서 분기 매출총이익률은 27.8%로 전년보다 58.7%포인트 개선됐지만 순이익률은 -57.3%이고 잉여현금흐름도 마이너스다. 확정된 추력기 수주는 데이터에 없고, 이 테마 매출이 전체에서 얼마인지도 밝혀지지 않았다.
최근 일주일 공시는 보수 자문투표 주기를 정한 8-K/A와 임원 지분 변동 보고(Form 4)로, 추력기와 직접 관련이 없다. 다음에 볼 것은 국방부·NASA 추력기 수주 공시와 Valkyrie 양산·인도 소식이다. 현금이 바닥나 대규모 증자가 나오거나 Busek·Rocket Lab과의 가격 경쟁에서 점유율을 잃으면 가설은 흔들린다.
L3Harris Technologies, 병목 부품은 만들지만 회사 전체에서는 일부다
L3Harris는 2023년 Aerojet Rocketdyne을 47억달러에 인수했다. 당시 해당 사업 연매출은 약 23억달러였다. Hall·이온 추력기(XR-5, AEPS 12kW)가 여기서 나온다. 시가총액이 약 473억달러인 회사라, 추력기가 매출과 이익에서 차지하는 비중은 자료에 없다. 이 테마 매출이 작거나 섞여 있을 가능성을 열어 두고 봐야 한다.
주가는 기간 고점 대비 16.8% 아래다. 최근 일주일 공시는 신규 사외이사 선임 8-K와 임원 지분 보고서(Form 3·4)뿐이고 추력기 관련 공시는 없다. 확인할 것은 추력기 수주 공시와 사업 부문 실적에서 추진 사업 비중이 드러나는지다. 핵심 국방 프로그램 취소나 경쟁사의 저가 수주도 부담이다.
Rocket Lab, 추력기 라인은 짓고 있지만 본업은 발사체다
Rocket Lab은 Hall 추력기 'Gauss'를 공개하며 연 200기 이상 생산 라인을 이미 구축했다고 밝혔다. 다만 시가총액이 약 336억달러인 발사체·위성 회사라 추력기는 사업의 일부다. 우리 연구도 순수성이 낮다고 기록한다. 외부 고객 수주가 공시로 확인된 사례는 이번 데이터에 없다.
10월 14일 8-K에서 회사는 Neutron 로켓 첫 발사가 내년으로 밀린다고 밝혔다. 추력기와는 별개지만 회사 전체의 자금·일정 부담을 키우는 사안이다. 다음에 볼 것은 Gauss 외부 수주 공시와 라인 가동 여부다. 저가 수주 경쟁에서 Redwire와 Busek에 밀리는지도 변수다.
이 테마에서 조심할 점
첫째, 이 병목을 만드는 회사들의 테마 매출이 아직 작거나 섞여 있다. L3Harris와 Rocket Lab은 시가총액이 크고 사업이 다양해 추력기 비중이 자료에 없다. TEMC의 희귀가스 매출 중 위성용 비중도 확인되지 않는다.
둘째, 수요 숫자는 대부분 업계 관계자 발언과 기업 자료다. 통신위성의 3분의 1이 올-일렉트릭으로 바뀐다는 말은 2016년 Air Liquide의 예측이다. 월 100기, 10배라는 수치도 Redwire CTO의 발언을 Payload가 전한 것이다.
셋째, 제논 쪽은 가격 신호가 없다. 우리 연구에서 TEMC의 병목 관련 뉴스는 최근 30일 0건이다. 제논은 Linde, Air Products, 포스코 같은 대형 공급사가 있어 증설이 나오면 공급 부족이 풀릴 수 있다.
넷째, 자금과 일정이라는 병목 밖의 제약이 있다. Redwire는 적자와 마이너스 잉여현금흐름이 부담이고, Apollo Fusion(Astra)의 재정난이 SDA 발사를 미룬 전례가 있다. Rocket Lab은 Neutron 일정이 밀렸다.